¿Qué son las obligaciones del Estado y en qué se diferencian de los bonos y las letras del Tesoro? Guía completa con plazos, cupones, rentabilidades actuales de octubre 2026 y cómo comprarlas.
Información con fines educativos, no constituye asesoramiento financiero. Las rentabilidades indicadas corresponden a subastas y datos de mercado recientes y pueden variar. Consulta siempre el calendario oficial del Tesoro Público antes de invertir.
Índice de contenidos
- El sistema de deuda pública española: tres piezas, un mismo emisor
- Ficha rápida: letras vs bonos vs obligaciones
- Letras del Tesoro: el instrumento de corto plazo
- Bonos del Estado: el tramo medio
- Obligaciones del Estado: el largo plazo con cupón
- ¿Por qué existen plazos tan distintos? La curva de tipos explicada
- Rentabilidades actuales: datos reales de subastas 2026
- Cómo comprar obligaciones del Estado en España
- Fiscalidad de las obligaciones: lo que hay que saber
- Riesgos de invertir en obligaciones
- ¿Cuándo conviene cada instrumento?
- Preguntas frecuentes
El sistema de deuda pública española: tres piezas, un mismo emisor
Cuando el Estado español necesita financiarse —para pagar pensiones, infraestructuras o refinanciar deuda anterior— emite títulos de deuda pública que los inversores pueden comprar. A cambio, el Estado se compromete a devolver el dinero prestado más unos intereses en un plazo determinado.
Ese sistema funciona con tres tipos de instrumentos, diferenciados principalmente por su plazo de vencimiento:
- Letras del Tesoro: corto plazo (hasta 12 meses)
- Bonos del Estado: medio plazo (2 y 5 años)
- Obligaciones del Estado: largo plazo (10, 15, 20, 30 y 50 años)
El emisor es siempre el mismo —el Tesoro Público español, dependiente del Ministerio de Hacienda— y todos cuentan con la máxima seguridad crediticia dentro del sistema financiero español. Sin embargo, su funcionamiento, riesgos y rentabilidades son muy distintos.
Esta guía se centra en explicar las obligaciones del Estado, el instrumento menos conocido pero que ofrece las rentabilidades más atractivas para el inversor de largo plazo.
Ficha rápida: letras vs bonos vs obligaciones
| Característica | Letras del Tesoro | Bonos del Estado | Obligaciones del Estado |
|---|---|---|---|
| Plazo | 3, 6, 9 y 12 meses | 2 y 5 años | 10, 15, 20, 30 y 50 años |
| Cupón anual | ❌ No (al descuento) | ✅ Sí, anual | ✅ Sí, anual |
| Nominal mínimo | 1.000 € | 1.000 € | 1.000 € |
| Forma de rentabilidad | Diferencia precio compra/vencimiento | Cupón + valor nominal al vencimiento | Cupón + valor nominal al vencimiento |
| Retención fiscal cupones | ❌ No (se declara en renta) | ✅ 19% en origen | ✅ 19% en origen |
| Riesgo de precio | Muy bajo | Moderado | Alto (sensibilidad a tipos) |
| Liquidez mercado secundario | Alta | Alta | Alta (AIAF/MTS) |
| Rentabilidad referencia oct. 2026 | 6m: ~2,08% · 12m: ~2,14% | 2y: ~2,99% · 5y: ~3,01% | 10y: ~3,96% · 20y: ~3,44% · 30y: ~4,47% |
Letras del Tesoro: el instrumento de corto plazo
Las Letras del Tesoro son el instrumento más simple y el más popular entre el pequeño ahorrador español. Funcionan al descuento: el inversor las compra por debajo de su valor nominal (1.000 €) y al vencimiento recibe exactamente 1.000 €. La diferencia entre el precio de compra y los 1.000 € es el rendimiento.
Ejemplo concreto: Si compras una Letra a 12 meses al tipo marginal del 2,137% (subasta de marzo 2026), pagas aproximadamente 979 € y recibes 1.000 € al vencimiento. Ganancia bruta: ~21 €.
Características clave:
- Plazos disponibles: 3, 6, 9 y 12 meses
- No pagan cupón periódico
- No se practica retención en origen: el rendimiento se declara como rendimiento del capital mobiliario en la declaración de IRPF del año en que vencen
- Son la opción más líquida y con menor riesgo de precio de las tres
¿Por qué no tienen retención? Porque al no existir un pago de cupón periódico, no hay momento previo al vencimiento en el que el Tesoro pueda practicar la retención. El rendimiento total se materializa en el momento del reembolso.
Bonos del Estado: el tramo medio
Los Bonos del Estado son títulos a medio plazo que sí pagan un cupón fijo anual. El Estado los emite a 2 y 5 años, y el inversor recibe su dinero de dos maneras:
- Cupones anuales fijos (en octubre 2026, entre el 1,45% y el 2,60% según la referencia)
- Valor nominal de 1.000 € al vencimiento
A diferencia de las Letras, los cupones de los Bonos sí tienen retención en origen del 19%, que el Tesoro practica en el momento del pago.
Ejemplo de bono a 5 años: En la subasta del 6 de agosto de 2026, el Tesoro colocó Bonos a 5 años (cupón 2,60%) a un tipo marginal del 3,008%. Esto significa que el precio de compra fue inferior al valor nominal: el inversor pagó menos de 1.000 € por cada título y obtendrá los 1.000 € al vencimiento más los cupones anuales del 2,60%.
Sensibilidad al tipo de interés: Mayor que las Letras pero menor que las Obligaciones. Si los tipos suben 1 punto porcentual, el precio de un bono a 5 años cae aproximadamente un 5%.
Obligaciones del Estado: el largo plazo con cupón
Las Obligaciones del Estado son el instrumento de deuda de mayor plazo que emite el Tesoro español. Funcionan igual que los Bonos —cupón fijo anual más devolución del nominal al vencimiento— pero con plazos mucho más largos: 10, 15, 20, 30 y hasta 50 años.
Son el instrumento favorito de grandes inversores institucionales (fondos de pensiones, aseguradoras, fondos soberanos) precisamente porque permiten asegurar un flujo de cobros fijo durante décadas. Para el inversor particular, ofrecen la mayor rentabilidad del sistema pero también el mayor riesgo de precio.
¿Por qué se llaman «obligaciones» y no «bonos»?
Es una distinción técnica y convencional en la terminología del Tesoro español, basada exclusivamente en el plazo:
- Bono del Estado = vencimiento hasta 5 años
- Obligación del Estado = vencimiento a partir de 10 años
En la práctica, ambos funcionan igual: cupón anual fijo + devolución del nominal. La denominación «obligación» no implica ninguna diferencia jurídica ni de seguridad: el emisor y el rango de prelación son idénticos.
Cómo funcionan en detalle
Cupón fijo desde la emisión: Cuando el Tesoro emite una obligación, fija el cupón anual en el momento de la emisión. Ese cupón no cambia durante toda la vida del título, aunque los tipos de mercado suban o bajen.
Precio variable: Lo que sí varía es el precio en el mercado secundario. Si después de comprar la obligación los tipos de interés suben, el precio de tu obligación en el mercado cae (porque los nuevos títulos ofrecen más interés). Si los tipos bajan, tu obligación sube de precio.
Vida residual: El Tesoro reabre con frecuencia emisiones existentes, subastando obligaciones con vida residual (tiempo hasta vencimiento) que puede diferir del plazo original. Por ejemplo, en octubre 2026 subastó obligaciones con vida residual de 2 años y 7 meses, de 10 años y de 20 años.
Obligaciones indexadas a la inflación
El Tesoro también emite Obligaciones del Estado indexadas a la inflación de la zona euro (OEI). Su principal y sus cupones se ajustan al índice de precios al consumo de la eurozona (IAPC). Son un instrumento de protección contra la inflación, aunque a cambio su cupón nominal de partida es más bajo (~1,15% en octubre 2026 frente al 3,40% de la obligación nominal a 10 años).
¿Por qué existen plazos tan distintos? La curva de tipos explicada
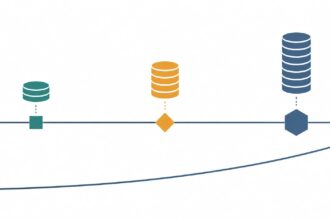
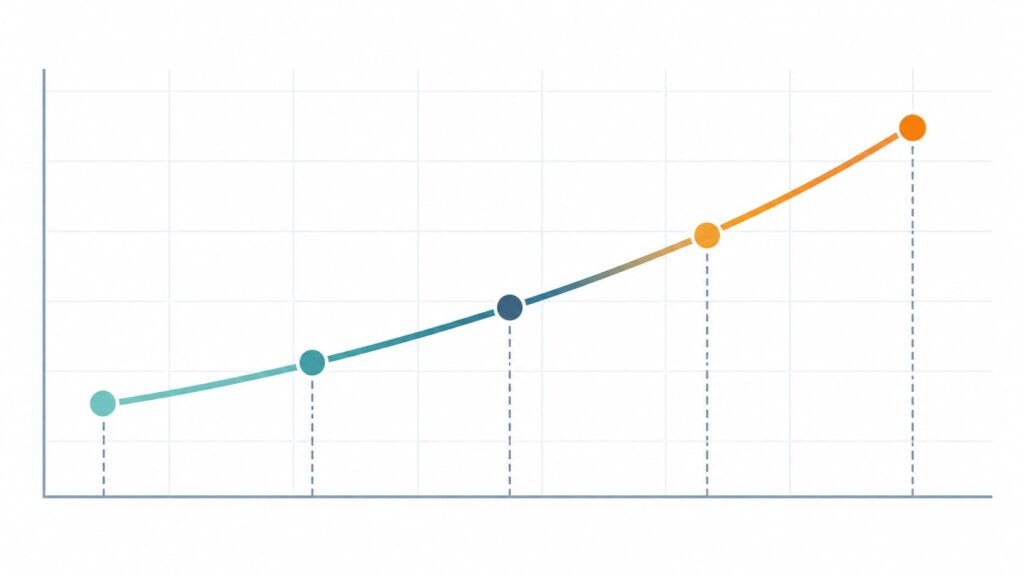
La existencia de instrumentos a plazos tan diferentes responde a una lógica económica fundamental: la curva de tipos de interés (o curva de rendimientos).
En condiciones normales, los tipos de interés son más altos a mayor plazo. La razón es intuitiva: prestar dinero durante 30 años implica más incertidumbre que durante 6 meses. El inversor exige una prima de plazo por ese riesgo adicional.
Curva de tipos española en octubre 2026 (datos de mercado):
| Plazo | Rentabilidad aproximada |
|---|---|
| 3 meses (Letra) | ~2,49% |
| 6 meses (Letra) | ~2,08% |
| 12 meses (Letra) | ~2,14% |
| 2 años (Bono) | ~2,99% |
| 5 años (Bono) | ~3,01% |
| 7 años (Obligación) | ~3,19% |
| 10 años (Obligación) | ~3,96% |
| 20 años (Obligación) | ~3,44% |
| 30 años (Obligación) | ~4,47% |
Nota sobre la inversión de curva en el tramo corto: El dato de 3 meses (2,49%) siendo superior al de 6 meses (2,08%) refleja las expectativas del mercado sobre la política del BCE. El Banco Central Europeo tiene los tipos de referencia en el 2,50% en octubre 2026, y el mercado descuenta nuevas bajadas en los próximos trimestres, lo que hace que los plazos más cortos reflejen el tipo actual mientras los plazos medios ya recogen la bajada esperada.
Rentabilidades actuales: datos reales de subastas 2026
Subasta de octubre 2026 (bonos y obligaciones)
En la subasta de inicio de octubre 2026, el Tesoro colocó deuda a varios plazos con los siguientes tipos marginales de referencia:
| Instrumento | Cupón | Tipo marginal | Vida residual |
|---|---|---|---|
| Obligación indexada a la inflación | 1,15% | 1,431% | ~10 años |
| Obligación con vida residual | 1,45% | 2,990% | 2 años 7 meses |
| Obligación a 10 años | 3,40% | 3,964% | ~10 años |
| Obligación a 20 años | 2,90% | 3,439% | ~20 años |
Subasta de agosto 2026 (bonos y obligaciones)
| Instrumento | Importe colocado | Demanda | Tipo marginal |
|---|---|---|---|
| Bono 5 años (cupón 2,60%) | 1.849,8 M€ | 4.265,4 M€ | 3,008% |
| Obligación 7 años (cupón 3%) | 1.565,0 M€ | 3.402,0 M€ | 3,191% |
| Obligación 10 años (cupón 3,40%) | 1.900,0 M€ | 4.530,5 M€ | 3,545% |
| Obligación 15 años indexada (cupón 2,05%) | 727,9 M€ | 1.344,9 M€ | 1,724% |
| TOTAL | 6.042,8 M€ | 13.543,0 M€ |
Subasta de julio 2026 (bonos y obligaciones)
| Instrumento | Importe colocado | Tipo marginal |
|---|---|---|
| Bono 5 años | 1.984,5 M€ | 3,038% |
| Obligación 10 años | 2.213,8 M€ | 3,399% |
| Obligación 10 años (vida residual ~7y10m) | 1.759,0 M€ | 3,161% |
| Obligación 10 años indexada | 694,6 M€ | 1,431% |
| TOTAL | 6.652,0 M€ |
Contexto: España tiene calificación crediticia A+/A/A3 según las tres principales agencias. El diferencial (spread) con el bono alemán a 10 años se sitúa en el entorno de los 90-110 puntos básicos en octubre 2026, reflejando la solidez de las finanzas públicas españolas frente a los mínimos históricos del Bund.
Cómo comprar obligaciones del Estado en España
Hay tres vías principales para adquirir obligaciones del Estado:
1. Directamente a través del Tesoro Público (tesoro.es)
La opción más barata. Se puede contratar online en tesoro.es o en persona en cualquier sucursal del Banco de España.
Ventajas:
- Sin comisiones de compra ni de custodia en la cuenta directa del Tesoro
- Participación directa en subastas primarias al precio marginal
Inconvenientes:
- Solo se puede comprar en subastas (no en el mercado secundario)
- El proceso puede resultar menos intuitivo para el inversor no familiarizado
- No puedes vender en el mercado secundario desde la cuenta directa (hay que traspasar a un broker primero)
2. A través de brokers y bancos
La mayoría de entidades financieras permiten comprar deuda pública en el mercado secundario (títulos ya emitidos y en circulación).
| Plataforma | Coste aproximado |
|---|---|
| DEGIRO | 2 € + 0,04% por operación en AIAF |
| Trade Republic | ~1 € por operación |
| Interactive Brokers | Comisiones muy reducidas (desde 1,25 €) |
| Banco tradicional | Variable, frecuentemente 0,10-0,25% + custodia |
Ventajas: Mayor flexibilidad (compra y venta en cualquier momento), acceso al mercado secundario, integración en la cartera general.
Inconvenientes: Comisiones propias del broker. En algunos casos, comisión de custodia anual.
3. A través de fondos de inversión de deuda pública
Si no quieres gestionar tú mismo la compra de obligaciones individuales, los fondos de renta fija a largo plazo invierten en estas referencias con la ventaja del traspaso sin peaje fiscal entre fondos.
Fiscalidad de las obligaciones: lo que hay que saber
La fiscalidad de las obligaciones del Estado tiene dos partes claramente diferenciadas:
Los cupones: retención automática del 19%
Cada vez que el Tesoro paga el cupón anual de una obligación, practica una retención del 19% en origen sobre el importe bruto. En tu declaración de IRPF, ese cupón se integra en la base imponible del ahorro como rendimiento del capital mobiliario.
Ejemplo: Obligación a 10 años, nominal 5.000 €, cupón 3,40%:
- Cupón bruto anual: 170 €
- Retención 19%: 32,30 €
- Cupón neto recibido: 137,70 €
Los tipos aplicables sobre la base del ahorro en 2026:
- Hasta 6.000 €: 19%
- Entre 6.000 € y 50.000 €: 21%
- Entre 50.000 € y 200.000 €: 23%
- Más de 200.000 €: 28%
Las plusvalías/minusvalías: base del ahorro como ganancia patrimonial
Si vendes la obligación antes del vencimiento a un precio distinto al de compra, la diferencia tributa como ganancia o pérdida patrimonial en la base del ahorro, también con retención del 19% provisional en origen.
Caso práctico: Compraste una obligación a 10 años por 950 € y la vendes a 1.020 € antes del vencimiento. La plusvalía de 70 € tributa como ganancia patrimonial en la base del ahorro.
Diferencia clave con las Letras
Las Letras del Tesoro no tienen retención en origen. Su rendimiento se integra directamente en la declaración de IRPF del año de vencimiento. Esto puede ser una ventaja (mayor liquidez durante el año) o una sorpresa desagradable si no se provisiona correctamente.
Riesgos de invertir en obligaciones
1. Riesgo de tipo de interés (el más importante)
Es el riesgo principal y el más relevante en las obligaciones de largo plazo. La relación entre tipos de interés y precio de los bonos es inversa: cuando los tipos suben, el precio de la obligación en el mercado cae.
La sensibilidad de precio a los tipos de interés se mide con la duración modificada. Una obligación a 10 años tiene una duración modificada de aproximadamente 8-9 años, lo que significa que:
- Si los tipos suben 1%, el precio cae aproximadamente un 8-9%
- Si los tipos bajan 1%, el precio sube aproximadamente un 8-9%
Para quien mantiene la obligación hasta vencimiento, este riesgo no se materializa: recibirá exactamente el nominal (1.000 €) más los cupones pactados. El riesgo solo existe si necesita vender antes del vencimiento.
2. Riesgo de reinversión
Los cupones recibidos cada año deben ser reinvertidos. Si los tipos de interés bajan, esos cupones solo podrán reinvertirse a tipos más bajos, reduciendo la rentabilidad total de la inversión respecto a la esperada en el momento de la compra.
3. Riesgo de inflación
Si la inflación supera la rentabilidad de la obligación, la rentabilidad real (descontada la inflación) es negativa. Una obligación al 3,96% con inflación al 4% tiene rentabilidad real del -0,04%.
Este riesgo lo mitigan las obligaciones indexadas a la inflación, cuyo principal y cupones se ajustan al IPC de la eurozona.
4. Riesgo de crédito (muy bajo)
El riesgo de impago de la deuda pública española es muy reducido. España tiene calificación A+/A/A3 por las tres principales agencias de rating, lo que la sitúa como deuda de grado de inversión de alta calidad. No obstante, no es nula: existen precedentes históricos de reestructuraciones de deuda soberana en otros países.
¿Cuándo conviene cada instrumento?
| Situación del inversor | Instrumento más adecuado |
|---|---|
| Necesito el dinero en menos de 1 año | Letras del Tesoro |
| Quiero seguridad y un horizonte de 2-5 años | Bonos del Estado |
| Busco rentabilidad fija durante 10+ años y no necesito el dinero | Obligaciones del Estado |
| Me preocupa la inflación a largo plazo | Obligaciones indexadas |
| Quiero combinar deuda pública con ventaja fiscal por traspaso | Fondos de renta fija |
| Tengo más de 70.000 € y quiero diversificar del FGD | Obligaciones + fondos monetarios |
La regla general: Cuanto más largo el plazo de la obligación, mayor la rentabilidad esperada pero también mayor la volatilidad del precio si necesitas vender antes del vencimiento. El inversor que puede comprometerse a mantener el título hasta vencimiento obtiene la rentabilidad pactada, sin importar lo que hagan los tipos en el mercado secundario.
Preguntas frecuentes (FAQ)
¿Cuál es la diferencia principal entre un bono y una obligación del Estado? Exclusivamente el plazo. Los bonos del Estado tienen vencimiento a 2 o 5 años; las obligaciones del Estado, a partir de 10 años (también a 15, 20, 30 y 50 años). Ambos pagan un cupón fijo anual y devuelven el nominal de 1.000 € al vencimiento. El funcionamiento, la fiscalidad y el emisor son idénticos. La diferencia en el nombre es solo una convención del Tesoro Público español.
¿Puedo comprar obligaciones del Estado desde hoy mismo? Sí, a través del mercado secundario con cualquier broker o banco que opere en renta fija (DEGIRO, Trade Republic, Interactive Brokers, tu banco habitual). La compra directa al Tesoro solo es posible durante las subastas primarias, que tienen lugar varias veces al mes según el calendario oficial publicado en tesoro.es.
¿Qué pasa si compro una obligación a 10 años y necesito el dinero antes? Puedes venderla en el mercado secundario en cualquier momento hábil. El precio que obtendrás dependerá de los tipos de interés en ese momento: si han subido desde tu compra, recibirás menos de lo que pagaste; si han bajado, recibirás más. No hay penalización por vender antes del vencimiento, pero sí exposición al riesgo de precio.
¿Las obligaciones del Estado están cubiertas por el FGD? No. El Fondo de Garantía de Depósitos cubre depósitos bancarios hasta 100.000 € por titular y entidad, no inversiones en deuda pública. Sin embargo, las obligaciones del Estado son títulos directos de deuda soberana española: si el Estado español no pudiera pagarlas, el FGD tampoco sería de ayuda. En la práctica, se considera que la deuda pública española tiene menor riesgo crediticio que muchos depósitos bancarios.
¿Cuánto dinero necesito para comprar una obligación del Estado? El nominal mínimo es de 1.000 €. Sin embargo, en el mercado secundario el precio puede ser superior o inferior a 1.000 € dependiendo de si cotiza por encima o por debajo del par. Por ejemplo, una obligación con cupón del 3,40% podría cotizar a 98% del nominal si los tipos de mercado han subido desde su emisión, lo que significa que pagarías 980 € por cada título de 1.000 € de nominal.
¿Las obligaciones del Estado pagan impuestos cada año? Sí, por los cupones. El Tesoro practica una retención del 19% sobre cada cupón pagado. Ese importe se integra en tu declaración de IRPF en la base del ahorro. Si mantienes la obligación hasta vencimiento sin venderla, no hay otro impacto fiscal adicional hasta ese momento.
¿Es mejor comprar obligaciones directamente o a través de un fondo? Depende de tu horizonte y cantidad. Si tienes claro que mantendrás el título hasta vencimiento y el importe es significativo (varios miles de euros), la compra directa es más eficiente fiscalmente y más barata en comisiones. Si quieres flexibilidad para cambiar de renta fija a renta variable sin peaje fiscal, un fondo de inversión de renta fija pública ofrece la ventaja del traspaso sin tributación.
¿Qué son las obligaciones indexadas a la inflación? Son obligaciones del Estado cuyo valor nominal y cupones se ajustan periódicamente según la evolución del Índice de Precios al Consumo Armonizado (IPCA) de la zona euro. Su cupón de partida es más bajo (en octubre 2026, ~1,15-1,43% de tipo real), pero si la inflación supera ese nivel, la rentabilidad total nominal aumenta. Son adecuadas para inversores que quieren protegerse del riesgo de inflación a largo plazo.
Conclusión
Las obligaciones del Estado son el tramo largo de la curva de deuda pública española: instrumentos de renta fija que ofrecen cupones anuales conocidos desde el momento de la compra y la devolución del nominal al vencimiento, con plazos de 10 a 50 años.
Su diferencia con los bonos es únicamente de plazo —a partir de 10 años se llaman obligaciones— y con las letras, de funcionamiento: mientras las letras no pagan cupón y se venden al descuento, las obligaciones sí pagan una renta periódica fija.
En el contexto de octubre 2026, con los tipos del BCE en el 2,50% y la curva española ofreciendo un 3,96% marginal a 10 años y un 4,47% estimado a 30 años, las obligaciones representan una de las rentabilidades fijas más altas de los últimos años para el inversor conservador con un horizonte largo y sin necesidad de liquidez inmediata.
Fuentes consultadas
- Bolsamanía — El Tesoro coloca 6.043 M€ en deuda a medio y largo plazo (agosto 2026)
- Bolsamanía — El Tesoro coloca 6.652 M€ en bonos y obligaciones (julio 2026)
- Bolsamanía — El Tesoro coloca 5.934,5 M€ en Letras (marzo 2026)
- Alicante Plaza — El Tesoro estrena octubre subastando deuda a medio y largo plazo
- Infobae/Agencias — El Tesoro coloca 6.043 M€ en deuda a largo plazo (agosto 2026)
- Bankkers — Qué son los bonos del Tesoro y cómo funcionan en España