¿Ahorrar o invertir? Descubre cuándo conviene cada estrategia en 2026, qué rentabilidades ofrece cada opción, cómo afecta el plazo y el riesgo, y cómo combinarlas para sacar el máximo partido a tu dinero.
Esta guía tiene fines informativos y educativos. No constituye asesoramiento financiero personalizado. Antes de tomar decisiones de inversión, valora tu situación particular o consulta con un asesor registrado en la CNMV.
Índice de contenidos
- La pregunta que todo el mundo hace mal
- Qué es exactamente el ahorro (y qué no es)
- Qué es exactamente la inversión (y qué no es)
- La diferencia clave: riesgo, liquidez y plazo
- Rentabilidad real en 2026: ¿qué ofrece cada opción?
- Cuándo es mejor ahorrar
- Cuándo es mejor invertir
- El orden correcto: primero el colchón, luego el mercado
- Simulación numérica: ahorro vs inversión a 10 y 20 años
- Cómo combinar ambas estrategias según tu perfil
- Errores comunes al elegir entre ahorrar e invertir
- Preguntas frecuentes
La pregunta que todo el mundo hace mal
«¿Es mejor ahorrar o invertir?» Es la pregunta que más se repite en los foros de finanzas personales, y también la que peor se suele responder.
El problema no es la respuesta. Es la pregunta. Porque ahorro e inversión no son rivales que compiten por el mismo dinero: son estrategias complementarias que sirven para cosas distintas, en momentos distintos, con objetivos distintos.
Lo que sí tiene una respuesta clara es esto: ¿para qué necesitas ese dinero y cuándo lo vas a necesitar? De esa respuesta depende todo lo demás.
Esta guía te va a dar los conceptos, los números reales de 2026 y un marco de decisión práctico para que puedas responder esa pregunta en tu caso concreto.
Qué es exactamente el ahorro (y qué no es)
El ahorro es preservar capital con seguridad y liquidez. Es dinero que guardas sabiendo que va a estar disponible cuando lo necesites, y que no va a desaparecer.
En la práctica, el ahorro se materializa en:
- Cuentas corrientes y de ahorro (sin remuneración o con rentabilidad baja)
- Cuentas remuneradas (tipo variable, generalmente ligado al BCE)
- Depósitos a plazo fijo (tipo fijo, capital garantizado)
- Letras del Tesoro (deuda pública española a corto plazo)
- Fondos monetarios (invierten en deuda a muy corto plazo, alta liquidez)
Lo que el ahorro no es: no es una estrategia para hacer crecer el dinero a largo plazo. Es una estrategia para no perderlo a corto plazo.
Qué es exactamente la inversión (y qué no es)
La inversión es poner capital a trabajar asumiendo cierto riesgo a cambio de mayor rentabilidad potencial. Es dinero del que puedes prescindir durante un tiempo y que está expuesto a fluctuaciones de mercado.
En la práctica, la inversión se materializa en:
- Fondos de inversión indexados (MSCI World, S&P 500, etc.)
- ETFs (fondos cotizados en bolsa)
- Acciones individuales
- Fondos de gestión activa
- Planes de pensiones (con activos de renta variable)
- Inmuebles para alquiler
Lo que la inversión no es: no es un sustituto del fondo de emergencia. Invertir dinero que puedes necesitar en los próximos 12-24 meses es asumir el riesgo de tener que liquidar en el peor momento.
La diferencia clave: riesgo, liquidez y plazo
Para entender cuándo usar cada estrategia, hay tres variables que lo explican todo:
| Variable | Ahorro | Inversión |
|---|---|---|
| Riesgo de perder capital | Muy bajo o nulo | Existe (puede ser alto) |
| Liquidez | Alta (acceso inmediato o en días) | Variable (puede ser baja a c/p) |
| Plazo recomendado | Corto plazo (0-3 años) | Largo plazo (+5 años) |
| Rentabilidad esperada | Baja-moderada (ligada a tipos BCE) | Moderada-alta (depende del mercado) |
| Protección inflación | Parcial (solo si supera la inflación) | Sí, históricamente por encima |
| Capital garantizado | Sí (hasta 100.000€ por el FGD) | No |
El plazo es la variable que más peso tiene en la decisión. Si el dinero puede quedarse invertido más de 5 años, la renta variable tiene muchas probabilidades estadísticas de superar al ahorro conservador. Si el dinero puede ser necesario en menos de 2 años, la inversión es un riesgo que no tiene sentido asumir.
Rentabilidad real en 2026: ¿qué ofrece cada opción?
El escenario de tipos en octubre de 2026
El BCE mantiene su tipo de depósito en el 2,50% (octubre 2026), tras una serie de bajadas desde el máximo del 4% alcanzado en 2023-2024. Los analistas de DWS y otras gestoras esperan que el tipo se mantenga estable en torno al 2% durante 2026, sin recortes inminentes.
La inflación en la eurozona se sitúa en el 2,0% (dato BCE), con la subyacente en el 2,3%. En España, la inflación provisional de 2025 se cerró en el 2,9%, lo que significa que los productos conservadores que no superan ese umbral generaron una pérdida de poder adquisitivo real en 2025.
Rentabilidades del ahorro conservador (octubre 2026)
| Producto | Rentabilidad TAE | Plazo | Observaciones |
|---|---|---|---|
| Cuenta remunerada (mejor oferta) | 3,10% | Sin plazo | Raisin Bienvenida, 3 meses, hasta 60.000€ |
| Depósito 1 año (mejor oferta) | 3,35% | 1 año | BluOr Bank (Letonia), mín. 1€ |
| Depósito 2 años (mejor oferta) | 3,30% | 2 años | BluOr Bank / Fjord Bank |
| Depósito 3 años (mejor oferta) | 3,38% | 3 años | Miralta Finance Bank, mín. 15.000€ |
| Depósito 7-10 años (mejor oferta) | 3,75% | 7-10 años | Bank B (Bélgica), mín. 5.000€ |
| Letras del Tesoro 6 meses | 2,00% | 6 meses | Última subasta Tesoro |
| Letras del Tesoro 12 meses | 2,05% | 12 meses | Última subasta Tesoro |
| Fondos monetarios | ~1,89% | Diario | Dato cierre 2025 (Inverco) |
Clave: el ahorro conservador está rentando entre el 2% y el 3,75% TAE dependiendo del producto y el plazo. La inflación española reciente (2,9% en 2025) hace que algunos productos no ofrezcan rentabilidad real positiva.
Rentabilidades históricas de la inversión en renta variable
El índice de referencia global de renta variable es el MSCI World, que agrupa las ~1.500 mayores empresas de los países desarrollados. Sus rentabilidades históricas anualizadas (con dividendos reinvertidos, en USD):
| Periodo | Rentabilidad anualizada |
|---|---|
| 5 años (2019-2024) | ~13,5% |
| 10 años (2014-2024) | ~11,8% |
| 20 años (2004-2024) | ~10,2% |
| 30 años (1994-2024) | ~9,5% |
Advertencia importante: los datos de los últimos 5-10 años han sido excepcionalmente buenos para la renta variable. La rentabilidad histórica no garantiza rentabilidad futura. Usar el 13,5% de los últimos 5 años para proyecciones sería un error. Una estimación más conservadora y realista para proyecciones a largo plazo es el 6-8% anual en euros, descontando inflación y costes.
Cuándo es mejor ahorrar
Hay situaciones claras en las que el ahorro es la estrategia correcta, independientemente de lo que ofrezca el mercado:
1. No tienes fondo de emergencia Antes de invertir un solo euro, necesitas un colchón de entre 3 y 6 meses de gastos mensuales en una cuenta de fácil acceso. Si mañana pierdes el trabajo o tienes un gasto imprevisto importante, ese dinero tiene que estar disponible en 24-48 horas, no esperando a que el mercado suba para vender.
2. El dinero lo necesitarás en menos de 2-3 años Vacaciones del año que viene, entrada de un coche, reforma del baño, boda planeada para 2027: cualquier gasto previsto en el horizonte a corto plazo debe estar en ahorro, no en inversión. El riesgo de que el mercado baje un 20-30% justo cuando necesitas el dinero es real.
3. Tienes deudas a tipo alto Si tienes una deuda con intereses superiores al 5-6% (tarjeta de crédito, préstamo personal a tipo alto), «devolver deuda» es matemáticamente superior a cualquier inversión. Ahorrar para pagar deuda cara primero es la estrategia más rentable disponible.
4. Tu perfil psicológico no aguanta las bajadas Esto es más importante de lo que parece. Si una caída del 30% del mercado te va a llevar a vender en pánico, mejor mantenerse en ahorro conservador. Vender en caída y quedarse fuera de la recuperación posterior es la forma más efectiva de perder dinero en bolsa. Si sabes que no aguantarías la volatilidad, el ahorro garantizado es la opción correcta para ti aunque matemáticamente sea inferior a largo plazo.
5. Tu horizonte temporal es corto Si estás a 2-3 años de la jubilación, o tienes un objetivo de capital concreto cercano, no tiene sentido asumir riesgo que puede retrasar ese objetivo. La preservación de capital toma prioridad sobre la búsqueda de rentabilidad.
Cuándo es mejor invertir
La inversión pasa a ser la estrategia correcta cuando se cumplen estas condiciones:
1. Tienes el fondo de emergencia cubierto El punto de partida es no tocar ese colchón. Si está cubierto, el dinero adicional que puedas ahorrar mes a mes ya puede plantearse para inversión.
2. El horizonte temporal es de 5 años o más Con un plazo de 10-20 años, la renta variable ha superado históricamente a todos los productos de ahorro conservador en prácticamente todos los periodos. A mayor plazo, mayor probabilidad estadística de que la inversión indexada supere al depósito.
3. Puedes asumir psicológicamente la volatilidad Saber que tu cartera puede bajar un 20-30% en un año malo (y que eso es normal y temporal) es un prerequisito para invertir con éxito. Si no puedes soportarlo emocionalmente, no importa lo que digan los números: vas a tomar decisiones malas en el peor momento.
4. Tienes objetivos a largo plazo: jubilación, independencia financiera La jubilación, construir un patrimonio que genere rentas pasivas, o la independencia financiera son objetivos donde la inversión indexada a largo plazo es el instrumento más eficiente disponible para la mayoría de personas.
5. El ahorro conservador no bate la inflación En periodos donde la inflación supera la rentabilidad de los depósitos y las Letras (como ocurrió en 2025 en España), mantenerlo todo en ahorro conservador equivale a perder poder adquisitivo. Invertir una parte es necesario para no ir hacia atrás en términos reales.
El orden correcto: primero el colchón, luego el mercado
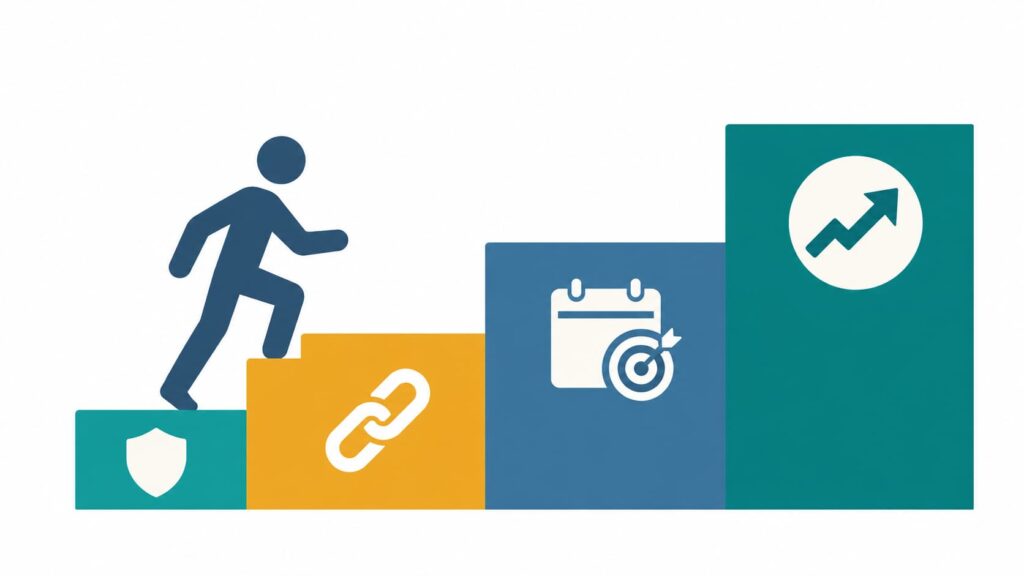
Este es el marco de decisión que aplica la mayoría de asesores financieros independientes, y funciona como una escalera:
Peldaño 1 — Fondo de emergencia (3-6 meses de gastos) En cuenta remunerada o depósito a corto plazo. Este dinero no se invierte nunca. Es el seguro que te permite no tener que deshacer inversiones en mal momento.
Peldaño 2 — Eliminar deudas caras (>5-6%) Antes de invertir, si tienes deudas a tipo alto, devolverlas es la mejor inversión que puedes hacer.
Peldaño 3 — Ahorro para objetivos a corto-medio plazo (0-3 años) Vacaciones, coche, reforma, entrada de piso: en depósitos o cuentas remuneradas según el plazo.
Peldaño 4 — Inversión para objetivos a largo plazo (5+ años) Jubilación, independencia financiera, patrimonio intergeneracional: aquí entra la inversión indexada, los fondos, los planes de pensiones.
Peldaño 5 (opcional) — Inversión con mayor riesgo/complejidad Acciones individuales, sectores concretos, renta variable emergente: solo cuando los peldaños anteriores están cubiertos y se tiene experiencia y tolerancia al riesgo suficiente.
Simulación numérica: ahorro vs inversión a 10 y 20 años
Para hacer visible la diferencia, veamos qué pasa con 10.000 € invertidos hoy, sin añadir nada más, en tres escenarios distintos:
A 10 años
| Estrategia | TAE asumida | Capital final (bruto) | Nota |
|---|---|---|---|
| Depósito renovado anualmente | 3,0% | ~13.439 € | Tipo asumido estable (no garantizado) |
| Letras del Tesoro renovadas | 2,0% | ~12.190 € | Tipo actual, puede bajar |
| Fondo indexado MSCI World | 7,0%* | ~19.672 € | Estimación conservadora, no garantizada |
| Fondo indexado MSCI World | 5,0%* | ~16.289 € | Escenario pesimista, no garantizado |
*Rentabilidad estimada en euros, descontando inflación parcialmente. No garantizada. Sujeta a retención fiscal del 19-28% sobre las plusvalías al rescatar.
A 20 años
| Estrategia | TAE asumida | Capital final (bruto) | Nota |
|---|---|---|---|
| Depósito renovado anualmente | 3,0% | ~18.061 € | Tipo asumido estable (muy incierto a 20 años) |
| Letras del Tesoro renovadas | 2,0% | ~14.859 € | Ídem |
| Fondo indexado MSCI World | 7,0%* | ~38.697 € | Estimación conservadora, no garantizada |
| Fondo indexado MSCI World | 5,0%* | ~26.533 € | Escenario pesimista, no garantizado |
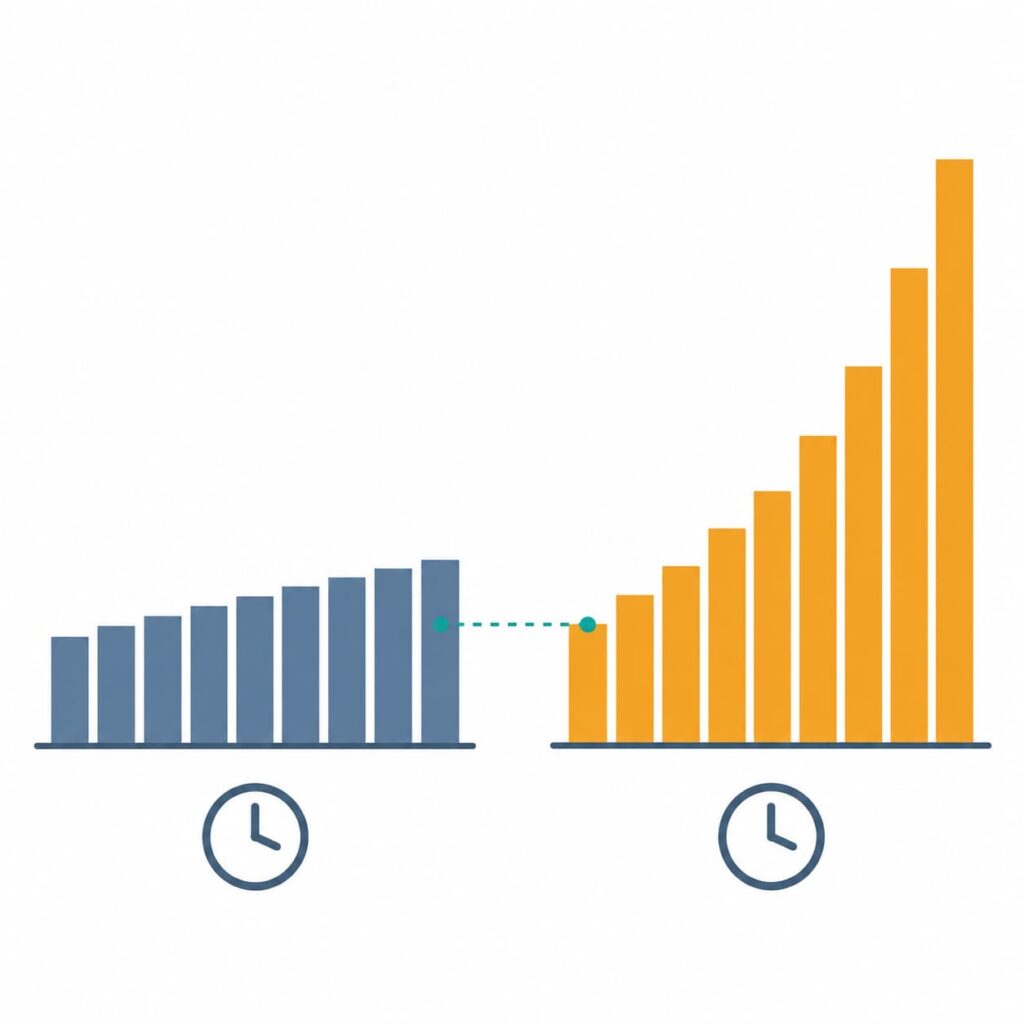
Qué ilustran estos números:
- A 10 años, la diferencia entre ahorro conservador e inversión indexada es significativa pero no desorbitada (especialmente si los tipos siguen altos).
- A 20 años, el interés compuesto de la inversión indexada multiplica la diferencia. El ahorro conservador a largo plazo es el peor de los mundos: ya no tiene la ventaja de los tipos altos actuales (que bajarán) y no tiene el crecimiento del mercado.
- El escenario pesimista del fondo indexado (5%) sigue siendo mejor que el depósito al 3% a 20 años.
Importante: estos números son ilustrativos. No tienen en cuenta los impuestos anuales sobre intereses del depósito (19-28% IRPF cada año), mientras que el fondo indexado tributa solo al rescatar (ventaja del diferimiento fiscal). Esto hace que la diferencia real sea aún mayor a favor del fondo a largo plazo.
Cómo combinar ambas estrategias según tu perfil
La respuesta práctica no es «ahorro O inversión» sino «¿cuánto de cada cosa?». Aquí algunos modelos orientativos:
Perfil conservador (prioridad: seguridad)
- 70-80% en ahorro (cuentas remuneradas, depósitos, Letras del Tesoro)
- 20-30% en inversión indexada a largo plazo
- Horizonte de inversión mínimo: 7-10 años
- Objetivo: no perder poder adquisitivo frente a la inflación
Perfil moderado (equilibrio riesgo-rentabilidad)
- 40-50% en ahorro (fondo de emergencia + objetivos a medio plazo)
- 50-60% en inversión (fondos indexados globales)
- Horizonte de inversión: 10-15 años
- Objetivo: crecer por encima de la inflación con volatilidad moderada
Perfil dinámico (mayor tolerancia al riesgo)
- 20-30% en ahorro (fondo de emergencia únicamente)
- 70-80% en inversión (fondos indexados, mayor peso en renta variable)
- Horizonte de inversión: 15-20+ años
- Objetivo: maximizar el crecimiento a largo plazo asumiendo volatilidad
En función de la edad (regla orientativa)
Una regla tradicional (con muchas excepciones) es tener en renta variable el porcentaje equivalente a restar tu edad de 110. Con 35 años: 110-35 = 75% en renta variable, 25% en activos más conservadores. Con 55 años: 110-55 = 55% en renta variable, 45% en conservador.
Esta regla es solo orientativa y debe adaptarse a tu situación, objetivos y tolerancia real al riesgo.
Errores comunes al elegir entre ahorrar e invertir
Error 1: Invertir antes de tener fondo de emergencia El error más frecuente y el más costoso. Si en 2022 (año de caídas del 20-25% en bolsa) necesitabas dinero y solo lo tenías en fondos, tuviste que vender en el peor momento. El fondo de emergencia es innegociable.
Error 2: Mantenerlo todo en ahorro «por si acaso» indefinidamente El dinero que llevas 10 años «en el banco por si acaso» perdiendo contra la inflación es un coste real aunque no lo veas. No invertir también tiene un coste.
Error 3: Asumir que los tipos actuales van a durar para siempre El 3-3,5% que ofrecen los mejores depósitos en octubre 2026 no es permanente. El BCE puede bajar tipos y esos depósitos bajarán o vencerán. Un plan financiero basado en tipos altos como los de 2023-2024 es un plan que puede quedarse obsoleto en 12-18 meses.
Error 4: Confundir especulación con inversión Comprar criptomonedas con dinero que necesitarás en 2 años, o entrar en acciones individuales sin conocimiento del sector, no es invertir: es especular. La inversión indexada diversificada a largo plazo es una cosa muy diferente.
Error 5: Paralizar la decisión esperando «el momento perfecto» No existe el momento perfecto para invertir. Los estudios demuestran que invertir regularmente (aportaciones periódicas), independientemente del momento de mercado, supera estadísticamente a intentar cronometrar las entradas y salidas. Esperar a que «baje la bolsa» es una estrategia que históricamente sale cara.
Error 6: No revisar la estrategia cuando cambia tu vida Cambio de trabajo, un hijo, compra de vivienda, herencia, divorcio: cualquier cambio importante en tu vida debe llevar a revisar qué parte de tu patrimonio está en ahorro y cuál en inversión. Lo que tenía sentido con 30 años puede no tenerlo con 45.
Preguntas frecuentes (FAQ)
¿Cuánto dinero necesito tener ahorrado antes de empezar a invertir? El criterio estándar es tener cubiertos entre 3 y 6 meses de tus gastos mensuales totales en una cuenta accesible antes de invertir el primer euro. Si tus gastos son 2.000 € al mes, necesitas entre 6.000 € y 12.000 € de fondo de emergencia antes de plantearte inversión. A partir de ahí, el dinero adicional que puedas generar mes a mes puede orientarse a inversión a largo plazo.
¿Es mejor un depósito o un fondo indexado en este momento (2026)? Depende del plazo. Si el dinero puede quedarse invertido más de 5-7 años, históricamente el fondo indexado ha superado al depósito. Si lo necesitas antes de 3 años, el depósito es la opción correcta porque garantiza el capital. Además, el depósito tributa cada año por los intereses (retención del 19%), mientras que el fondo solo tributa al reembolsar (diferimiento fiscal), lo que beneficia al fondo en plazos largos.
¿Tiene sentido ahorrar con tipos al 2-3% si la inflación también es el 2-3%? Sí, pero el objetivo cambia: ya no es «ganar dinero» sino «no perder poder adquisitivo». Un depósito al 3% con una inflación del 2,9% apenas ofrece rentabilidad real positiva. El objetivo del ahorro conservador no es hacerse rico: es mantener el valor del dinero a corto plazo mientras lo necesitas disponible.
¿Qué pasa si invierto y la bolsa cae justo después? Es lo más probable que ocurra en algún momento: las caídas del 10-20% son frecuentes y las del 30-40% ocurren cada 10-15 años. La clave es no necesitar ese dinero en el corto plazo (para no tener que vender en pérdidas) y mantener las aportaciones periódicas incluso en las caídas (que permiten comprar más barato). El tiempo en el mercado históricamente supera al intento de cronometrar las entradas.
¿Los fondos indexados tienen garantía del Estado como los depósitos? No. Los depósitos bancarios tienen garantía del Fondo de Garantía de Depósitos (FGD) hasta 100.000 € por titular y entidad. Los fondos de inversión no tienen esa garantía, aunque el patrimonio del fondo está segregado del de la gestora (si la gestora quiebra, el patrimonio del fondo está protegido, pero el valor de las participaciones puede bajar si los mercados bajan).
¿Puedo hacer las dos cosas a la vez: ahorrar e invertir? Sí, y es lo más habitual y recomendable. Una vez cubierto el fondo de emergencia, puedes destinar una parte del ahorro mensual a cuenta remunerada o depósito (para objetivos a corto-medio plazo) y otra parte a un fondo indexado (para objetivos a largo plazo). No son estrategias excluyentes: se complementan.
Conclusión
Ahorro e inversión no compiten: se complementan. El ahorro protege lo que tienes a corto plazo; la inversión hace crecer lo que tienes a largo plazo.
La decisión correcta no es elegir una u otra, sino ordenarlas bien: primero el colchón de emergencia, luego eliminar deudas caras, después el ahorro para objetivos cercanos y finalmente la inversión para los objetivos lejanos.
En octubre de 2026, con el BCE al 2,50% y depósitos que ofrecen hasta un 3,75% TAE, el ahorro conservador vuelve a ser una opción decente para el dinero a corto plazo. Pero quien tenga un horizonte de 10, 15 o 20 años y mantenga todo en depósitos está dejando sobre la mesa una diferencia que, con el interés compuesto, se convierte en una cantidad muy significativa.
La buena noticia: no hace falta elegir. Hace falta ordenar.
Fuentes
- Raisin — Cuentas remuneradas o depósitos: opciones más rentables de octubre 2026
- Estrategias de Inversión — El 2%, la rentabilidad mágica para los ahorradores en 2026
- Bankkers — Rentabilidad histórica del MSCI World
- Finect — Mejores fondos indexados MSCI World 2026
- Helpmycash — BCE frena bajadas de tipos, depósitos y cuentas 2026
- Inverco — Rentabilidad fondos monetarios 2025
- BCE — Tipos de interés oficiales octubre 2026
- INE — IPC España 2025