Análisis completo de la cuenta remunerada de MyInvestor en septiembre 2026. El 2,50% TAE durante 6 meses para nuevos clientes, estructura escalonada por inversión, 3,25% TAE para Premium y plataforma de fondos indexados integrada. ¿Vale la pena?
Información con fines educativos, no constituye asesoramiento financiero. Las condiciones pueden cambiar en cualquier momento. Verifica siempre los datos actuales en la web oficial de MyInvestor antes de contratar.
Índice de contenidos
- Ficha rápida: MyInvestor en septiembre 2026
- La estructura por tramos: cómo funciona el modelo de MyInvestor
- Condiciones para nuevos clientes: el 2,50% TAE durante 6 meses
- Condiciones para clientes existentes: código SALDO26
- La cuenta Premium al 2,60% TAE: cuándo compensa
- Qué pasa después de los 6 meses: el sistema de inversión escalonada
- MyInvestor como plataforma completa: más que una cuenta remunerada
- Operativa y comisiones: lo que incluye la cuenta sin coste
- Comparativa directa: MyInvestor vs competencia septiembre 2026
- Simulación real: cuánto ganarías con tu saldo
- ¿A quién le conviene y a quién no?
- Preguntas frecuentes
Ficha rápida: MyInvestor en septiembre 2026
| Dato | Detalle |
|---|---|
| Entidad | MyInvestor (neobanco participado por Andbank, AXA y El Corte Inglés) |
| TAE nuevos clientes (sept. 2026) | 2,50% TAE durante los primeros 6 meses desde apertura |
| TAE clientes Premium | 2,60% TAE (novedad de septiembre 2026) |
| TAE clientes Premium sobre dinero nuevo | 3,25% TAE hasta fin de 2026 |
| TAE base tras los 6 meses | 0,30% TAE (sin inversión vinculada) |
| TAE máxima permanente | 2,00% TAE (con inversión de 900 €/mes en carteras) |
| Límite saldo remunerado | 70.000 € (promoción nuevos clientes) |
| Liquidez | Total — disponible en cualquier momento |
| Abono de intereses | Mensual |
| Comisiones | Ninguna (apertura, mantenimiento, cancelación, tarjeta) |
| FGD | Español — hasta 100.000 € por titular |
| Supervisión | Banco de España |
| Riesgo | 1/6 (el mínimo posible) |
La estructura por tramos: cómo funciona el modelo de MyInvestor
MyInvestor no es una cuenta remunerada al uso. Su modelo es diferente al de Trade Republic, Openbank o Revolut, y entenderlo bien es fundamental para saber si encaja con tu perfil.
La mayoría de cuentas remuneradas ofrecen un único tipo de interés sobre todo el saldo sin más condiciones. MyInvestor apuesta por un modelo diferente: una estructura escalonada que mejora la rentabilidad en función de la inversión mensual que el cliente realiza en sus propios productos (carteras automatizadas, fondos indexados, planes MyInvestor).
En 2026, MyInvestor está apostando por un modelo que llega hasta el 2,50% TAE como interés máximo en la fase promocional. La filosofía es clara: compensar a los clientes que no solo tienen dinero líquido en la cuenta sino que también invierten a través de la plataforma.
Esto tiene una consecuencia directa: MyInvestor es la opción ideal si buscas centralizar ahorro e inversión en una sola plataforma. Si solo quieres aparcar dinero líquido sin invertir en ningún producto, el tipo residual (0,30% TAE a partir del séptimo mes) es poco competitivo.
Condiciones para nuevos clientes: el 2,50% TAE durante 6 meses
Desde el 1 de septiembre de 2026, MyInvestor ha prorrogado y actualizado su oferta de bienvenida:
Cuentas abiertas a partir del 1 de septiembre de 2026:
- 2,50% TAE (2,472% TIN) durante los primeros 6 meses desde la apertura.
- Aplicable desde el primer euro, sin condiciones adicionales durante ese período.
- Saldo máximo remunerado: 70.000 €.
- Sin fecha de fin de la promoción por el momento (prorrogada indefinidamente desde septiembre).
- A partir del séptimo mes, el tipo baja al 0,30% TAE salvo que el cliente active el sistema de inversión escalonada.
Ejemplo oficial de MyInvestor con 70.000 €:
- Durante los primeros 6 meses al 2,50% TAE: 865,20 € brutos (700,81 € netos).
- A partir del mes 7 al 0,30% TAE: 210 € brutos al año (170,10 € netos) si no se vincula inversión.
Código SALDO26 para clientes existentes:
Los clientes que ya tenían cuenta antes del 1 de septiembre pueden activar el código SALDO26 para obtener el 2,50% TAE sobre el dinero nuevo aportado (aumentando el saldo en al menos 1.000 €). Las cuentas abiertas antes del 1 de septiembre quedan fuera de la nueva promoción de alta, aunque se benefician del escalado de inversión mejorado según las condiciones revisadas.
La cuenta Premium al 2,60% TAE: novedad de septiembre 2026
La novedad más reciente de MyInvestor en septiembre de 2026 es la remuneración especial para sus clientes Premium:
- Clientes MyInvestor Premium: 2,60% TAE de forma permanente (mientras mantengan el estatus Premium).
- Clientes Premium sobre dinero nuevo aportado hasta fin de 2026: 3,25% TAE, el tipo más alto de MyInvestor y uno de los más competitivos del mercado con FGD español.
Para acceder al estatus Premium, MyInvestor exige mantener un patrimonio invertido en sus productos por encima de cierto umbral (fondos, carteras automatizadas, planes de pensiones). Las condiciones exactas del estatus Premium están en la web oficial de MyInvestor.
¿Cuándo compensa la cuenta Premium?
Si ya inviertes en fondos indexados a través de MyInvestor y tu patrimonio supera el umbral Premium, el 2,60% TAE permanente o el 3,25% TAE sobre dinero nuevo son rentabilidades muy competitivas combinadas con el FGD español y la retención automática. Para este perfil, MyInvestor puede ser más interesante incluso que Trade Republic (3,04% TAE) gracias a la certidumbre del tipo permanente y la integración total de ahorro e inversión.
Qué pasa después de los 6 meses: el sistema de inversión escalonada
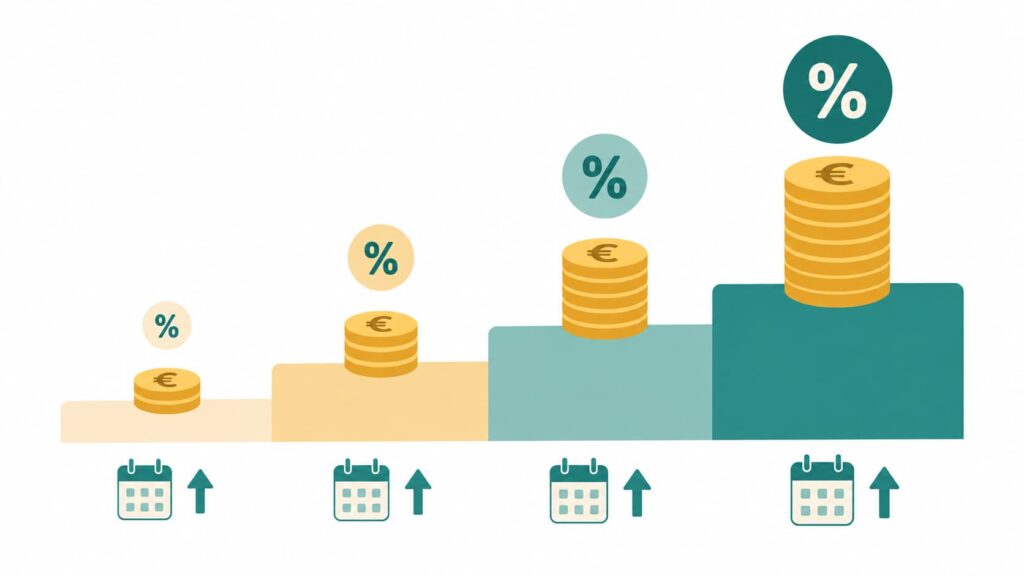
Este es el punto crítico del análisis y el que más diferencia a MyInvestor del resto. Pasados los 6 meses de la promoción, el tipo base cae al 0,30% TAE. Pero MyInvestor ofrece un sistema para mantener una rentabilidad más alta vinculándola a la inversión mensual:
| Inversión mensual en productos MyInvestor | TAE de la cuenta |
|---|---|
| Sin inversión vinculada | 0,30% TAE |
| Desde 300 €/mes en carteras automatizadas | 1,00% TAE |
| Desde 600 €/mes en carteras automatizadas | 1,50% TAE |
| Desde 900 €/mes en carteras automatizadas | 2,00% TAE |
Los productos que cuentan para el escalado incluyen carteras automatizadas (roboadvisor), carteras indexadas, híbridas y sostenibles, fondos y planes de la marca MyInvestor, y la selección de fondos más vendidos. También se puede mantener la rentabilidad contratando un seguro de AXA a través de MyInvestor.
La interpretación honesta del sistema escalonado:
El 2,00% TAE permanente con 900 €/mes de inversión es una rentabilidad razonable para quien ya planea invertir esa cantidad mensualmente. La cuenta remunerada funciona, en ese caso, como una bonificación sobre el ahorro líquido que complementa la cartera de inversión.
Para quien no tiene intención de invertir 300-900 €/mes en productos de MyInvestor, el tipo del 0,30% TAE tras los 6 meses es muy bajo. En ese escenario, conviene tener ya planificada la alternativa antes de que expire el período promocional.
MyInvestor como plataforma completa: más que una cuenta remunerada
Este es el argumento más sólido a favor de MyInvestor que ningún análisis debe ignorar: no es solo una cuenta remunerada, es un ecosistema de ahorro e inversión completo con regulación española.
Fondos indexados de bajo coste: MyInvestor da acceso a fondos indexados de Vanguard, iShares, Fidelity, Amundi y NN (Goldman Sachs) desde importes muy bajos, con comisiones de custodia competitivas. Es una de las plataformas de referencia para la inversión pasiva en España.
Carteras automatizadas (roboadvisor): desde 150 €/mes, con gestión automática diversificada. Cuatro perfiles de riesgo: ahorro, indexadas, híbridas y sostenibles.
Depósitos a plazo fijo: disponibles a 1, 3, 6 y 12 meses, desde 10.000 € hasta 100.000 €. En septiembre de 2026, los depósitos con cartera automatizada contratada ofrecen el 2,25% TAE; sin cartera, el 2,00% TAE. Condiciones vigentes hasta el 30 de septiembre de 2026.
Planes de pensiones: selección de planes indexados con comisiones muy bajas, incluyendo planes de Vanguard, entre los más eficientes del mercado español.
Hipotecas y préstamos: MyInvestor también ofrece hipotecas variables y fijas, siendo conocida por sus condiciones competitivas en hipoteca variable.
La ventaja clave: todo en una misma plataforma, con una sola app, un solo acceso y regulación del Banco de España. Para el ahorrador-inversor que quiere simplificar su vida financiera sin salir del ecosistema español, MyInvestor ofrece la propuesta más completa del mercado.
Operativa y comisiones: lo que incluye la cuenta sin coste
Sin comisiones de ningún tipo:
- Apertura, mantenimiento y cancelación de la cuenta: gratis.
- Tarjeta de débito y crédito: gratis, incluyendo una retirada de efectivo gratuita al mes en cualquier cajero del mundo.
- Transferencias SEPA (dentro de la UE): gratis, tanto emitidas como recibidas.
- Bizum: disponible sin coste adicional.
Operativa digital:
- App MyInvestor con valoración de 4,5/5 en Google Play y 4,7/5 en App Store a septiembre de 2026.
- IBAN español (ES), lo que facilita la domiciliación de nómina y recibos.
- Acceso a todos los productos de inversión desde la misma app.
Retención fiscal automática:
- MyInvestor aplica retención del 19% en origen sobre los intereses abonados mensualmente.
- Los rendimientos aparecen automáticamente en el borrador de la declaración de la Renta, sin trámites adicionales para el cliente.
Comparativa directa: MyInvestor vs competencia septiembre 2026
| Entidad | TAE | Permanente/Promo | FGD | Retención auto | Sin condiciones |
|---|---|---|---|---|---|
| Revolut | 3,51%* | Promo hasta 16/10 | Europeo | No | ✓ |
| Trade Republic | 3,04% | Permanente | Alemán | No | ✓ |
| Raisin Bienvenida | 3,10%* | 3 primeros meses | Europeo | No | ✓ |
| B100 Health | 3,00% | Permanente | Español | Sí | ✓ |
| MyInvestor Premium | 3,25% | Hasta dic. 2026 | Español | Sí | Solo Premium |
| Bankinter Digital | 3,00% | Hasta 28/10 | Español | Sí | ✓ |
| Openbank | 2,75% | Hasta 30/09 | Español | Sí | Bizum + código |
| MyInvestor nuevos | 2,50% | 6 meses | Español | Sí | ✓ |
| MyInvestor base | 0,30% | Permanente | Español | Sí | ✓ |
*Tipo promocional temporal.
Dónde destaca MyInvestor frente a la competencia:
MyInvestor tiene tres ventajas que no ofrece ningún competidor de forma simultánea: FGD español con retención automática del 19%, plataforma de inversión completa integrada con fondos Vanguard, iShares y Fidelity directamente accesibles desde la misma app, y tipo Premium al 3,25% TAE sobre dinero nuevo hasta fin de 2026, el más alto del mercado con regulación española.
Simulación real: cuánto ganarías con tu saldo
Con el 2,50% TAE de la promoción de 6 meses para nuevos clientes, descontando la retención automática del 19%:
Durante los 6 meses de promoción:
| Saldo | Intereses brutos (6 meses) | Retención 19% | Intereses netos (6 meses) |
|---|---|---|---|
| 10.000 € | 125,00 € | 23,75 € | 101,25 € |
| 30.000 € | 375,00 € | 71,25 € | 303,75 € |
| 50.000 € | 625,00 € | 118,75 € | 506,25 € |
| 70.000 € | 875,00 € | 166,25 € | 708,75 € |
Comparativa anual: MyInvestor nuevos clientes vs Trade Republic:
Con 30.000 €:
| Escenario | Intereses netos primer año |
|---|---|
| MyInvestor (sin inversión vinculada) | ~312 € netos |
| MyInvestor (con 900 €/mes en carteras, 2% TAE desde mes 7) | ~394 € netos |
| Trade Republic (3,04% TAE todo el año) | ~738 € netos |
La diferencia con Trade Republic es significativa a 12 meses sin inversión vinculada. Para quien sí invierte 900 €/mes en MyInvestor, la diferencia se estrecha y MyInvestor añade el valor de la plataforma de inversión completa.
¿A quién le conviene y a quién no?
Le conviene si:
Quieres centralizar ahorro e inversión en una sola plataforma española con fondos indexados de Vanguard, planes de pensiones y cuenta remunerada en el mismo sitio. Eres inversor recurrente que ya aporta 300-900 €/mes en carteras y quieres que tu dinero líquido también rinda. Eres cliente Premium o aspiras a serlo: el 3,25% TAE sobre dinero nuevo hasta fin de 2026 con FGD español es la mejor rentabilidad del mercado en ese segmento. Valoras la retención automática del 19% para no gestionar el impuesto en la Renta manualmente. Prefieres regulación del Banco de España y FGD español sobre neobancos europeos.
No le conviene si:
Solo buscas aparcar dinero líquido sin invertir nada más: el 0,30% TAE a partir del mes 7 sin inversión vinculada es muy poco competitivo. Tu objetivo es maximizar la rentabilidad del ahorro líquido sin compromisos: Trade Republic (3,04% TAE permanente) o Revolut (3,51% TAE promocional) ofrecen más. Tienes más de 70.000 € que quieres remunerar: el límite de saldo remunerado excluye el exceso. Prefieres no vincular la rentabilidad de tu cuenta a la inversión mensual.
Preguntas frecuentes
¿El 2,50% TAE de MyInvestor tiene fecha de vencimiento?
La promoción de 6 meses al 2,50% TAE para nuevas cuentas abiertas desde el 1 de septiembre de 2026 no tiene fecha de fin publicada. MyInvestor la ha prorrogado indefinidamente desde septiembre, aunque puede modificar o retirar la oferta con preaviso. Lo que sí es fijo es que el tipo del 2,50% TAE se mantiene durante los 6 meses completos desde la apertura para quienes contraten durante la vigencia de la oferta.
¿El 2,50% TAE de MyInvestor se aplica sobre todo el saldo?
Se aplica sobre los primeros 70.000 €. El saldo por encima de esa cifra no genera intereses durante el período promocional. Para ahorradores con más de 70.000 €, la solución habitual es complementar con Trade Republic (sin límite de saldo práctico) para el exceso.
¿Qué productos cuentan para el sistema escalonado de MyInvestor?
Cuentan las carteras automatizadas con un mínimo de 150 €, incluyendo carteras de ahorro, indexadas, híbridas y sostenibles. También los fondos y planes de la marca MyInvestor y la selección de fondos más vendidos de la plataforma. No cuentan los depósitos a plazo ni las acciones compradas individualmente.
¿MyInvestor aplica retención automática del 19% sobre los intereses?
Sí. MyInvestor aplica la retención del 19% en origen en cada abono mensual de intereses. Los intereses aparecen automáticamente en el borrador de la declaración de la Renta, comunicados por MyInvestor a la AEAT. No necesitas hacer ningún trámite adicional para declarar los intereses de MyInvestor.
¿Puedo domiciliar la nómina en MyInvestor?
Sí. MyInvestor tiene IBAN español y admite domiciliación de nómina, pensiones e ingresos de autónomo. La domiciliación de nómina no es obligatoria para acceder a la rentabilidad promocional.
Conclusión: ¿merece la pena en septiembre de 2026?
La respuesta es sí, con matices importantes según tu perfil.
Merece la pena si eres inversor. Si ya usas MyInvestor para fondos indexados o carteras automatizadas, o si tienes intención de hacerlo, la cuenta remunerada es un complemento natural. El tipo del 2,00% TAE permanente con 900 €/mes de inversión y el 3,25% TAE Premium sobre dinero nuevo son argumentos sólidos para quienes ya están en el ecosistema.
No es la mejor opción si solo quieres liquidez. Si tu único objetivo es aparcar el ahorro líquido con la máxima rentabilidad sin compromisos, Trade Republic (3,04% TAE permanente) o Revolut (3,51% TAE promocional) ofrecen más rentabilidad durante todo el año, no solo 6 meses.
La propuesta diferencial de MyInvestor en septiembre de 2026 no es el tipo más alto del mercado: es la combinación de regulación española, retención automática, FGD español, tipo Premium al 3,25% TAE y una plataforma de inversión completa con fondos Vanguard que ningún competidor puede igualar en el mismo entorno regulatorio.
¿Te ha resultado útil este artículo? También puede interesarte:
- [Mejores cuentas remuneradas en España — Ranking actualizado septiembre 2026]
- [Cuenta remunerada sin nómina: las mejores opciones sin condiciones]
- [Mejores depósitos a plazo fijo — Ranking actualizado septiembre 2026]
- [¿Es seguro tener dinero en una cuenta remunerada? El FGD explicado]
Última actualización: 18 de septiembre de 2026 · Fuentes: MyInvestor.es, Finect (16 sept. 2026), Rankia, Finantresnoticias, Javilinares.com · Revisado mensualmente · Información con fines educativos, no constituye asesoramiento financiero.