Análisis actualizado de la Cuenta Remunerada Openbank en septiembre 2026: 2,75% TAE hasta el 30 de septiembre con código OPEN275, más 200 € de bonificación por recibos. Sin comisiones, sin límite de saldo y con FGD español. ¿Merece la pena?
Información con fines educativos, no constituye asesoramiento financiero. Las condiciones promocionales tienen fecha de vencimiento. Verifica siempre los datos actuales en la web oficial de Openbank antes de contratar.
Índice de contenidos
- Ficha rápida: lo esencial en 30 segundos
- Condiciones actuales en septiembre 2026 — todos los detalles
- La bonificación de 200 € por recibos: cómo funciona exactamente
- Qué pasa cuando termina el primer año
- Operativa completa: qué puedes hacer con la cuenta
- Opiniones reales de usuarios: lo que más convence y lo que más molesta
- Openbank vs competencia: comparativa directa septiembre 2026
- Simulación real: cuánto ganarías según tu saldo
- ¿A quién le conviene la cuenta remunerada de Openbank?
- Preguntas frecuentes
Ficha rápida: lo esencial en 30 segundos
| Dato | Detalle |
|---|---|
| Entidad | Openbank (banco digital del Grupo Santander) |
| TAE actual | 2,75% TAE (2,72% TIN) con código OPEN275 |
| Período de la promoción | Hasta el 30 de septiembre de 2026 |
| Condición | Llevar Bizum y nuevos clientes |
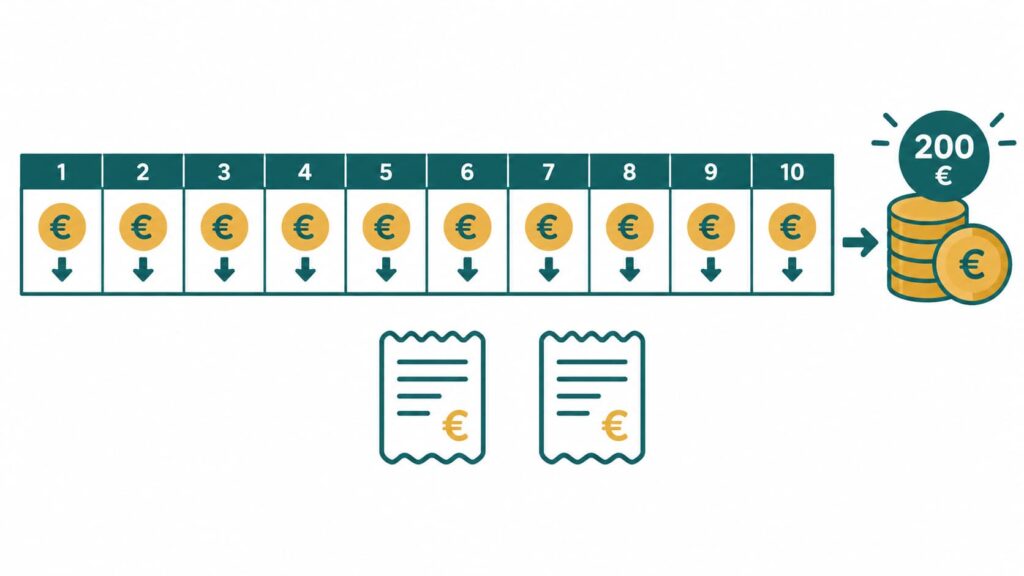
| Bonificación adicional | 200 € por domiciliar al menos 2 recibos (20 €/mes durante 10 meses) |
| Límite de saldo remunerado | Sin límite (desde el primer euro) |
| Liquidez | Total — dinero disponible en cualquier momento |
| Abono de intereses | Mensual |
| Comisiones | Ninguna (apertura, mantenimiento, cancelación) |
| FGD | Español — hasta 100.000 € por titular |
| Supervisión | Banco de España |
| Riesgo | 1/6 (el mínimo posible) |
Condiciones actuales en septiembre 2026 — todos los detalles
La Cuenta Remunerada Openbank ofrece en septiembre de 2026 el 2,75% TAE (2,72% TIN) durante los primeros 12 meses para nuevos clientes que utilicen el código OPEN275 al abrir la cuenta y lleven Bizum a Openbank.
Esta es la oferta más actualizada, con las siguientes características confirmadas:
Rentabilidad: 2,75% TAE durante 12 meses desde la apertura. Los intereses se calculan diariamente sobre el saldo y se abonan mensualmente en la misma cuenta. No hay importe mínimo de entrada relevante y no hay límite de saldo máximo remunerado.
Condición de acceso: ser nuevo cliente de Openbank (no haber tenido cuenta en la entidad en los últimos 12 meses) e introducir el código OPEN275 durante el proceso de apertura. Activar Bizum desde la cuenta de Openbank.
Fecha de vencimiento de la promoción: la oferta del 2,75% TAE está vigente hasta el 30 de septiembre de 2026. Pasada esa fecha, las condiciones pueden cambiar. Si abres la cuenta antes del 30 de septiembre, el tipo del 2,75% TAE se mantiene durante los 12 meses completos desde la apertura, independientemente de que la promoción haya terminado para nuevos clientes.
Tras los 12 meses: la cuenta se convierte automáticamente en la Cuenta de Ahorro Openbank con el tipo de interés vigente en ese momento, que puede ser inferior al tipo promocional. Anota siempre la fecha en que vence tu período promocional para comparar el tipo residual con las opciones del mercado.
La bonificación de 200 € por recibos: cómo funciona exactamente
Además de la rentabilidad del 2,75% TAE, Openbank ofrece una bonificación en efectivo de 200 € para quienes domicilien recibos en la cuenta.
El mecanismo es el siguiente:
- Domicilia al menos 2 recibos de cualquier importe y de cualquier tipo en tu cuenta Openbank.
- Openbank te abonará 20 € al mes durante 10 meses consecutivos, sumando 200 € en total.
- Cualquier recibo cuenta: agua, luz, gas, teléfono, seguro, Netflix, gimnasio. No hay restricción por tipo ni por importe mínimo del recibo.
- Los 20 € mensuales se abonan automáticamente sin necesitar ningún trámite adicional.
Esta bonificación de 200 € es dinero real que mejora la rentabilidad efectiva total. Si lo calculas sobre un saldo de 10.000 € durante un año, equivale a añadir 2 puntos porcentuales adicionales de rentabilidad sobre ese capital. Con saldos más altos, el porcentaje adicional es menor, pero los 200 € son siempre los mismos.
Con saldo de 5.000 €: la bonificación de 200 € equivale a un 4% adicional de rentabilidad efectiva sobre ese capital durante el año. Con saldo de 20.000 €: la bonificación de 200 € equivale a un 1% adicional. Con saldo de 50.000 €: la bonificación de 200 € equivale a un 0,4% adicional.
Para quienes tienen ya recibos domiciliados en otro banco y están dispuestos a trasladarlos a Openbank, esta bonificación convierte la cuenta en una de las más competitivas del mercado durante el primer año.
Qué pasa cuando termina el primer año
Este es el punto más crítico de cualquier cuenta remunerada con tipo de bienvenida, y el que más personas pasan por alto al contratar.
Transcurridos los 12 meses desde la apertura, la Cuenta Remunerada Openbank se transforma automáticamente en la Cuenta de Ahorro Openbank con el tipo de interés vigente en ese momento. Ese tipo residual no está fijado hoy: dependerá de las condiciones de mercado dentro de un año.
Históricamente, los tipos residuales de las cuentas de bienvenida han sido significativamente menores que los tipos promocionales. La información revisada en marzo de 2026 mostraba que el tipo base sin promoción era del 2,02% TAE, mientras que el tipo con la promoción activa ha subido al 2,75% TAE.
Qué debes hacer cuando se acerque el fin de los 12 meses:
Un mes antes de que venza tu período promocional, revisa el tipo residual que te ofrece Openbank y compáralo con las mejores opciones del mercado en ese momento. Si el tipo residual es competitivo, no hay razón para cambiar. Si ha bajado significativamente, puedes:
- Solicitar a Openbank si tienen alguna oferta de renovación para clientes existentes.
- Abrir una cuenta remunerada en otra entidad y transferir el saldo.
- Diversificar entre Openbank y una segunda cuenta con tipo más alto.
La Cuenta Remunerada Openbank cumple bien con lo que se espera de una cuenta de ahorro comercial en 2026: ser clara, líquida y lo bastante competitiva como para mover dinero nuevo. Conviene no confundir una TAE promocional con una remuneración permanente.
Operativa completa: qué puedes hacer con la cuenta
Una de las ventajas de la Cuenta Remunerada Openbank frente a algunos neobancos europeos es que es un banco español con operativa completa, respaldo del Grupo Santander y plena integración con el sistema financiero español:
Tarjeta de débito Mastercard: gratuita, sin comisión anual. Uso en comercios físicos y online, pagos sin contacto, Apple Pay y Google Pay.
Bizum: disponible desde el primer momento. La activación de Bizum es, de hecho, la condición necesaria para acceder al 2,75% TAE con el código OPEN275.
Transferencias SEPA: gratuitas para envíos y recepciones dentro de la zona SEPA (toda la Unión Europea, más Noruega, Islandia y Liechtenstein).
Domiciliación de nómina y recibos: admite domiciliar nómina, pensión, ingresos de autónomo y cualquier tipo de recibo. La domiciliación de nómina no es obligatoria para el tipo del 2,75% TAE, pero sí es conveniente para la bonificación de recibos.
Cajeros: acceso a la red de cajeros de Banco Santander en España sin comisión. Para cajeros de otras redes, pueden aplicarse comisiones según el contrato.
App Openbank: aplicación móvil con valoración de 4,4/5 en Google Play y 4,6/5 en App Store a septiembre de 2026. Permite gestionar todos los productos de Openbank desde una sola plataforma.
Atención al cliente: 100% digital y telefónica. Sin sucursales físicas, aunque al pertenecer al Grupo Santander los clientes pueden acudir a oficinas de Santander para ciertos trámites.
Sin comisiones de ningún tipo: apertura, mantenimiento, cancelación, tarjeta de débito y transferencias SEPA son gratuitas.
Opiniones reales de usuarios: lo que más convence y lo que más molesta
Basándonos en análisis de fuentes verificadas de septiembre 2026 que recogen opiniones de clientes reales:
Lo que más convence:
Lo que más convence es que no hay permanencia ni condiciones complejas: sabes cuánto vas a ganar durante un año y cada mes ves los intereses ingresados en tu cuenta Openbank. Es cómoda, sencilla y cumple lo que promete en ese periodo.
Los usuarios destacan especialmente la transparencia de la oferta (el tipo, el plazo y las condiciones están claramente especificados), la liquidez total (puedo sacar el dinero mañana si lo necesito sin penalización), la mensualidad de los intereses (ver cada mes el abono motiva a mantener el ahorro) y el respaldo institucional del Grupo Santander como factor de confianza.
Lo que más molesta:
Las principales críticas de usuarios se concentran en tres puntos: el tipo del 2,75% TAE es inferior a las mejores opciones del mercado sin condiciones (Trade Republic al 3,04% TAE, Raisin Bienvenida al 3,10% TAE), el tipo baja significativamente tras los 12 meses y no está garantizado a largo plazo, y la atención al cliente, aunque digital y generalmente eficiente, puede tener tiempos de espera elevados en momentos de alta demanda.
Es un producto de captación bastante claro: liquidez, coste cero y una TAE promocional visible para atraer nuevo ahorro. Tiene sentido para quien quiere remuneración sin comprometer disponibilidad ni entrar en productos más rígidos.
Openbank vs competencia: comparativa directa septiembre 2026
| Entidad | TAE | Sin condiciones | Límite saldo | FGD | Retención automática |
|---|---|---|---|---|---|
| Trade Republic | 3,04% | ✓ Sí | Sin límite | Alemán | No |
| Raisin Bienvenida | 3,10%* | ✓ Sí | 100.000 € | Europeo | No |
| Openbank | 2,75% | Bizum + código | Sin límite | Español | Sí (19%) |
| B100 Health | 3,00% | ✓ Sí | Sin dato | Español | Sí |
| MyInvestor | 2,50% | ✓ Sí | Sin dato | Español | Sí (19%) |
| Bankinter Digital | 2,50% | ✓ Sí | Sin dato | Español | Sí |
*Raisin Bienvenida: 3,10% TAE solo durante los 3 primeros meses.
Dónde gana Openbank frente a Trade Republic y Raisin:
La diferencia decisiva no es siempre el tipo más alto. Openbank tiene tres ventajas concretas que para ciertos perfiles pesan más que los 0,29 puntos porcentuales de diferencia con Trade Republic:
FGD español, con regulación directa del Banco de España y comunicación en castellano, sin necesidad de gestionar una entidad extranjera. Retención automática del 19% en origen: cobras el interés ya neto cada mes y no tienes que reservar dinero para pagar el impuesto en la Renta del año siguiente. Bonificación adicional de 200 € por domiciliar recibos, que para importes moderados puede compensar o superar la diferencia de TAE respecto a las opciones más rentables.
Además, septiembre arranca con expectativa de nueva reunión del BCE el día 10 con posible subida de tipos, según Finect. Si el BCE sube tipos, los bancos podrían mejorar sus condiciones próximamente, lo que beneficiaría a quien abre cuenta ahora con el tipo promocional garantizado 12 meses.
Simulación real: cuánto ganarías según tu saldo
Con el 2,75% TAE actual y descontando la retención automática del 19% (que Openbank aplica en origen):
| Saldo | Intereses brutos/año | Retención 19% | Intereses netos/año | Netos al mes |
|---|---|---|---|---|
| 5.000 € | 137,50 € | 26,13 € | 111,38 € | ~9,28 € |
| 10.000 € | 275 € | 52,25 € | 222,75 € | ~18,56 € |
| 20.000 € | 550 € | 104,50 € | 445,50 € | ~37,13 € |
| 50.000 € | 1.375 € | 261,25 € | 1.113,75 € | ~92,81 € |
| 100.000 € | 2.750 € | 522,50 € | 2.227,50 € | ~185,63 € |
Más la bonificación de 200 € por recibos (si la activas):
| Saldo | Intereses netos/año | Bonificación recibos | Total neto/año |
|---|---|---|---|
| 5.000 € | 111,38 € | 200 € | 311,38 € |
| 10.000 € | 222,75 € | 200 € | 422,75 € |
| 20.000 € | 445,50 € | 200 € | 645,50 € |
| 50.000 € | 1.113,75 € | 200 € | 1.313,75 € |
Con 10.000 € de saldo y la bonificación de recibos activada, la rentabilidad efectiva total sube al equivalente de un 4,23% TAE bruto durante el primer año (2,75% de intereses + equivalente de la bonificación de 200 €). Ese es el mejor argumento de Openbank para importes moderados.
¿A quién le conviene la cuenta remunerada de Openbank?
Perfil ideal:
Ahorradores que priorizan el FGD español y la supervisión del Banco de España sobre maximizar el tipo de interés. Quienes ya tienen recibos que pueden trasladar fácilmente a Openbank para activar los 200 € de bonificación. Personas que prefieren la retención automática del 19% para no tener que gestionar el impuesto en la Renta (especialmente relevante si ya tienen intereses de Trade Republic o Raisin que declarar manualmente). Quien busca una cuenta principal completa con Bizum, tarjeta, transferencias y el respaldo del Grupo Santander.
Perfil que probablemente prefiera otra opción:
Ahorradores con saldos superiores a 50.000 € que quieran maximizar la rentabilidad: Trade Republic (3,04% TAE, sin límite) genera más. Quien no tiene recibos para trasladar y por tanto no puede activar la bonificación de 200 €. Ahorradores bajo la Ley Beckham que prefieren bancos europeos sin retención en origen para aprovechar la exención de intereses extranjeros. Quien ya es cliente de Openbank y no puede acceder a la oferta de bienvenida.
Preguntas frecuentes
¿Puedo abrir la Cuenta Remunerada Openbank si ya soy cliente?
No para la oferta promocional del 2,75% TAE. Esta tarifa está reservada para nuevos clientes que no hayan tenido cuenta en Openbank en los últimos 12 meses. Los clientes actuales pueden acceder a las condiciones estándar de la Cuenta de Ahorro Openbank, que suelen ser inferiores a la promoción de bienvenida.
¿El 2,75% TAE se aplica sobre todo el saldo o solo sobre un importe máximo?
Sobre todo el saldo desde el primer euro, sin límite de importe máximo remunerado. Esta es una de las ventajas de Openbank frente a otras opciones que tienen límites de saldo remunerado como MyInvestor o algunas promociones de Bankinter.
¿El código OPEN275 caduca el 30 de septiembre? ¿Qué pasa si abro antes?
La oferta del 2,75% TAE con código OPEN275 es válida para cuentas abiertas hasta el 30 de septiembre de 2026. Si abres antes de esa fecha, el tipo del 2,75% TAE se mantiene durante los 12 meses completos desde la apertura, aunque la promoción haya cerrado para nuevos clientes. No hay que renovar ni hacer nada: el tipo queda garantizado por contrato para ese período.
¿Los intereses de Openbank aparecen automáticamente en la declaración de la Renta?
Sí. Openbank aplica retención automática del 19% en cada abono mensual de intereses y lo comunica a la Agencia Tributaria. Los rendimientos aparecen automáticamente en el borrador de tu declaración de la Renta sin que tengas que hacer ningún trámite adicional. Solo debes revisar que las cifras del borrador coinciden con el certificado de retenciones que Openbank envía antes del 31 de enero.
¿Qué diferencia hay entre la TAE y el TIN de Openbank?
La TAE (2,75%) incorpora el efecto de la capitalización mensual de los intereses y es el indicador correcto para comparar con otros productos. El TIN (2,72%) es el tipo de interés nominal anual sin incluir la capitalización. Para los cálculos de cuánto cobras, usa la TAE. Para verificar que el banco aplica correctamente el tipo en cada abono mensual, el TIN es el dato de referencia del cálculo diario.
Conclusión: buena opción para el perfil correcto, no la mejor para todos
La Cuenta Remunerada Openbank en septiembre de 2026 es un producto sólido, transparente y sin sorpresas desagradables. El 2,75% TAE con código OPEN275, la bonificación de 200 € por recibos, la ausencia de comisiones y el FGD español forman una combinación competitiva especialmente atractiva para quienes valoran la seguridad y simplicidad del sistema bancario español por encima de maximizar el tipo de interés.
No es la opción más rentable del mercado en términos de TAE pura: Trade Republic (3,04%) y Raisin Bienvenida (3,10%) la superan. Pero para importes moderados donde la bonificación de 200 € tiene un peso relevante, y para ahorradores que no quieren gestionar la fiscalidad de bancos extranjeros, Openbank ofrece una propuesta real y competitiva.
La fecha más importante que debes anotar si la contratas: el día exacto en que vence tu período de 12 meses. Ese día, compara el tipo residual con el mercado y decide si mantienes o cambias. Hacer esa revisión cada año es la diferencia entre un ahorrador que optimiza y uno que acepta lo que le dan.
¿Te ha resultado útil este artículo? También puede interesarte:
- [Mejores cuentas remuneradas en España — Ranking actualizado septiembre 2026]
- [Cuenta remunerada sin nómina: las mejores opciones sin condiciones]
- [Cuenta remunerada sin comisiones: ¿existen de verdad?]
- [Cómo tributan las cuentas remuneradas en el IRPF — Guía completa]
Última actualización: septiembre de 2026 · Fuentes: Rankia, Finect, HelpMyCash, El Economista, BancaSmart · Revisado mensualmente · Información con fines educativos, no constituye asesoramiento financiero.