Guía completa para vender Letras del Tesoro antes del vencimiento en 2026: mercado secundario SEND, pasos por web del Tesoro o broker, comisiones, riesgo de precio y fiscalidad sin retención en el IRPF.
Esta guía tiene fines informativos y educativos. No constituye asesoramiento fiscal ni de inversión. Para decisiones concretas, consulta con un asesor fiscal o financiero colegiado.
Índice de contenidos
- ¿Puedo vender mis Letras del Tesoro antes de que venzan?
- Qué es el mercado secundario SEND
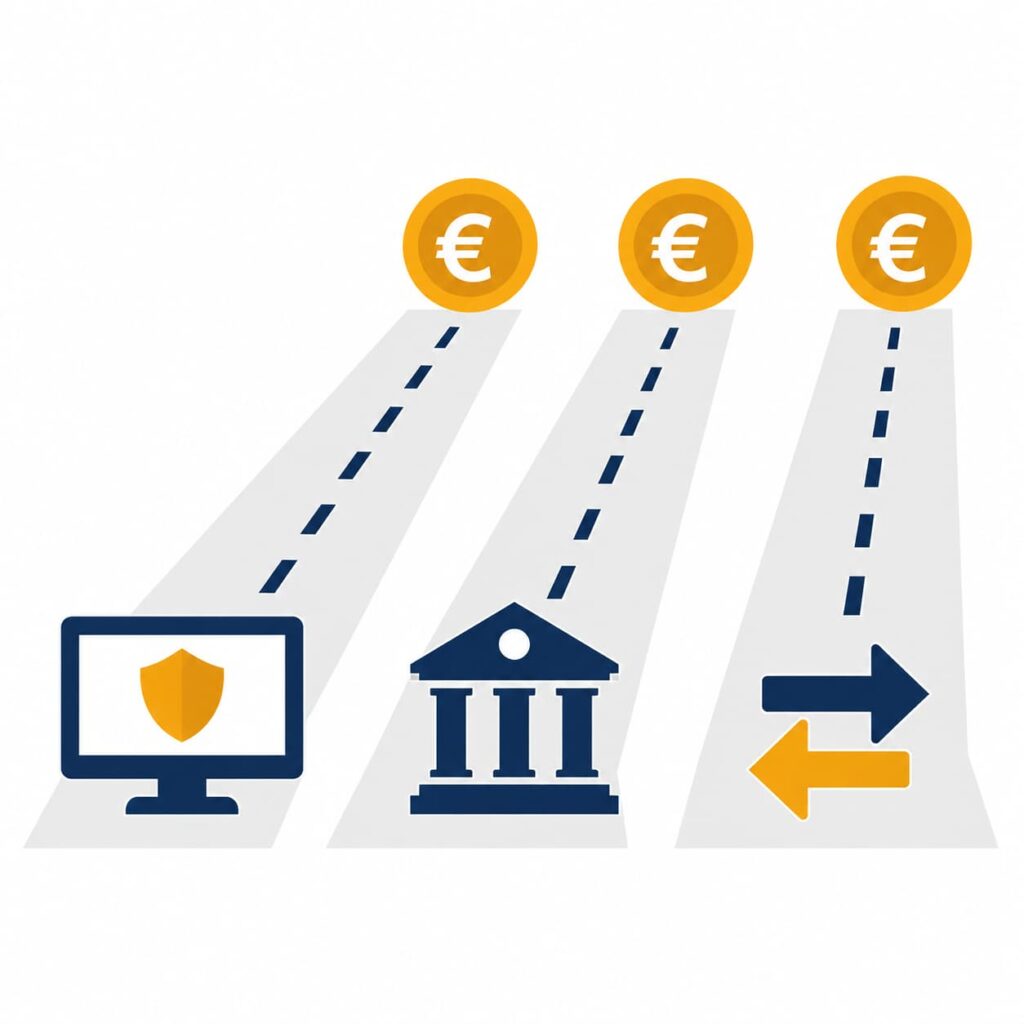
- Las tres vías para vender anticipadamente
- Vía 1: Web del Tesoro Público (Cuenta Directa en el Banco de España)
- Vía 2: A través de tu banco o broker custodio
- Comisiones comparadas: Tesoro vs banco vs broker
- El riesgo de precio: cuánto puedes ganar o perder
- Cuándo conviene vender antes del vencimiento (y cuándo no)
- Fiscalidad de la venta anticipada: sin retención, pero tributa
- Simulación numérica: venta anticipada vs esperar al vencimiento
- Preguntas frecuentes
¿Puedo vender mis Letras del Tesoro antes de que venzan?
Sí. Las Letras del Tesoro son valores de deuda pública negociables, lo que significa que pueden comprarse y venderse en cualquier momento antes de su fecha de vencimiento. No estás obligado a mantenerlas hasta el final.
Lo que no puedes hacer es devolvérselas al Tesoro directamente: el Estado no recompra las Letras una vez emitidas. Lo que haces es venderlas a otro inversor en el mercado secundario, que cotiza diariamente. Si encuentras comprador, recuperas tu dinero en unos días.
Esta es una de las diferencias importantes respecto a los depósitos bancarios a plazo: un depósito, en general, no permite recuperar el dinero sin penalización (o directamente no lo permite). Con las Letras, siempre tienes la opción de salir, aunque eso no significa que siempre sea gratis ni que recuperes exactamente lo que pusiste.
Antes de seguir, conviene recordar cómo funciona una Letra: la compras por debajo del valor nominal (por ejemplo, pagas 9.756 € por una Letra de 10.000 € a 12 meses) y al vencimiento cobras el nominal completo (10.000 €). La diferencia (244 €) es tu rentabilidad. Si vendes antes de que venza, no cobras ese diferencial íntegro: cobras el precio que el mercado fije ese día, que puede ser más o menos que lo que pagaste.
Qué es el mercado secundario SEND
Las Letras del Tesoro, una vez emitidas en subasta, cotizan en el SEND (Sistema Electrónico de Negociación de Deuda), gestionado por Bolsas y Mercados Españoles (BME). Es el mercado oficial donde se negocian la deuda pública española y otros valores de renta fija.
En el SEND puedes comprar Letras que otros inversores quieren vender, o vender las tuyas a quien quiera comprarlas. El precio de cada momento lo determinan la oferta y la demanda, aunque en la práctica está muy anclado a los tipos de interés vigentes y al tiempo que queda hasta el vencimiento.
Características del SEND relevantes para el vendedor minorista:
- Liquidez limitada: el SEND es menos líquido que la bolsa de acciones. No siempre hay compradores inmediatos para cualquier cantidad, especialmente para importes pequeños o emisiones poco frecuentes.
- Horario: opera en días hábiles bursátiles durante el horario habitual del mercado.
- Precio: se expresa como porcentaje del nominal. Una Letra que cotiza al 99,50% de su nominal de 1.000 € vale 995 €.
- Tipo de órdenes: puedes vender «a mercado» (al mejor precio disponible en ese momento) o con precio mínimo (solo se ejecuta si encuentras comprador a ese precio o superior).
Las tres vías para vender anticipadamente
Dependiendo de cómo compraste tus Letras, tienes diferentes opciones para venderlas antes del vencimiento:
Vía 1 — Web del Tesoro Público / Cuenta Directa en el Banco de España Para quienes compraron directamente a través de la sede electrónica del Tesoro o abriendo una Cuenta Directa en el Banco de España.
Vía 2 — A través de tu banco o broker custodio Para quienes compraron las Letras a través de un banco, broker o plataforma de inversión que actúa como custodio de los valores.
Vía 3 — Traspaso entre Cuenta Directa y banco/broker Si tienes las Letras en la Cuenta Directa pero prefieres venderlas a través de tu banco o broker (o viceversa), puedes traspasar los valores entre entidades, siempre que los titulares sean los mismos. Este traspaso tiene costes propios.
La vía más habitual para el inversor minorista que compró en el Tesoro es la primera. Para quien compró a través de banco o broker, la segunda.
Vía 1: Web del Tesoro Público (Cuenta Directa en el Banco de España)
Si compraste tus Letras directamente en tesoro.es o en el Banco de España, tus valores están registrados en la Cuenta Directa. Para vender antes del vencimiento, el proceso es el siguiente:
Paso a paso por internet
1. Accede a la sede electrónica del Tesoro Entra en tesoro.es y localiza el apartado «Compra y venta de valores» (también accessible desde el portal del Banco de España).
2. Identifícate con certificado digital, Cl@ve o DNI electrónico Necesitas identificación electrónica. Si nunca has usado Cl@ve o tu certificado digital, tendrás que darlo de alta antes. El proceso requiere DNI en vigor.
3. Accede a tu Posición Integral Aquí verás las Letras que tienes, la fecha de vencimiento de cada una y el nominal total.
4. Selecciona «Vender» Elige las Letras que quieres vender (puedes vender todas o solo parte de ellas). En la misma pantalla puedes consultar la cotización aproximada en ese momento.
5. Indica el número de títulos y el tipo de orden Puedes elegir entre:
- Orden a mercado: se ejecuta al mejor precio disponible, sin condiciones de precio mínimo. Mayor certeza de ejecución, menor certeza de precio.
- Orden con precio mínimo: solo se ejecuta si hay comprador al precio que fijas o superior. Protege el precio pero puede quedarse sin ejecutar.
6. Firma digitalmente con Autofirma El sistema te pedirá que confirmes y firmes la orden con tu certificado digital. Necesitas Autofirma instalado en tu ordenador.
7. Seguimiento de la orden Puedes consultar el estado de la orden en tu Posición Integral. La ejecución en el SEND puede no ser inmediata: depende de que haya compradores al precio indicado.
8. Cobro Una vez ejecutada la venta, el dinero se ingresa en la cuenta bancaria que indicaste al comprar. La operativa del Tesoro utiliza a GVC Gaesco Valores como sociedad bursátil para ejecutar las órdenes en el SEND.
También puedes vender presencialmente
En sucursales del Banco de España presentando el formulario oficial de venta. Desde abril de 2024, el Banco de España solo admite formularios oficiales (no valen escritos propios). Llama al 91 769 72 31 para confirmar el procedimiento actualizado.
Vía 2: A través de tu banco o broker custodio
Si compraste las Letras a través de un banco (como Openbank, Bankinter, BBVA) o un broker (como DeGiro, XTB, Renta 4), tus valores están custodiados por esa entidad y la venta se gestiona a través de ella.
Proceso general
- Accede a tu cuenta en el banco o broker.
- Localiza tus valores en la sección de cartera o renta fija.
- Selecciona las Letras que quieres vender.
- Introduce la orden de venta (importe, tipo de orden).
- La entidad la ejecuta en el SEND o en el mercado secundario que corresponda.
- El dinero se ingresa en tu cuenta en los días de liquidación habituales.
El proceso es normalmente más sencillo y visual que a través del Tesoro, ya que las apps y webs de los brokers suelen ser más intuitivas. El inconveniente es que cada entidad tiene sus propias comisiones, que pueden ser superiores a las del Tesoro.
Comisiones comparadas: Tesoro vs banco vs broker
Esta es una de las variables más importantes a calcular antes de vender anticipadamente. Un importe pequeño puede perder buena parte de su rentabilidad en comisiones.
Vía Tesoro Público (Cuenta Directa / GVC Gaesco)
| Importe nominal vendido | Comisión de venta |
|---|---|
| Hasta 10.000 € | 0,25% del nominal (mínimo 9 €) |
| De 10.001 € a 1.000.000 € | 0,25% del nominal |
| Más de 1.000.000 € | 0,10% del nominal |
Además, hay gastos de transferencia del dinero a tu cuenta bancaria: 1,5‰ del importe, con mínimo de 0,90 € y máximo de 200 €.
Ejemplo: vendes Letras por 5.000 € de nominal:
- Comisión de venta: 0,25% × 5.000 = 12,50 €
- Transferencia: 1,5‰ × 5.000 = 7,50 €
- Coste total: 20 €
Ejemplo con una sola Letra (1.000 € nominal):
- Comisión de venta mínima: 9 €
- Eso equivale al 0,90% del nominal: se come casi toda la rentabilidad de una Letra a corto plazo con tipos al 2,5%.
Vía broker (ejemplo Renta 4)
Renta 4 cobra aproximadamente 0,20% del nominal para ventas en el mercado secundario de renta fija. Cada broker tiene su tarifa, que puede incluir comisión de venta, comisión de custodia o una cantidad mínima por operación. Consulta siempre las tarifas vigentes antes de operar.
Vía banco custodio
Las comisiones varían mucho entre entidades. Los bancos tradicionales suelen cobrar entre el 0,20% y el 0,50% por operaciones de renta fija en el mercado secundario. Algunos tienen mínimos por operación de 10-15 €.
Regla práctica: para importes pequeños (una o dos Letras de 1.000 €), la comisión mínima puede comerse fácilmente el 0,5-1% del nominal, lo que es más que la rentabilidad trimestral o semestral de la Letra. No compensa vender anticipadamente si el importe es pequeño.
El riesgo de precio: cuánto puedes ganar o perder
Al vender en el mercado secundario, no recuperas el precio de compra automáticamente: recuperas el precio que el mercado paga ese día por tu Letra. Ese precio puede ser:
- Mayor que tu precio de compra → si los tipos de mercado han bajado desde que compraste
- Igual o muy similar → si los tipos no se han movido significativamente
- Menor → si los tipos de mercado han subido desde que compraste
El mecanismo básico
El precio de una Letra en el mercado secundario funciona así: si los tipos de interés suben, las Letras nuevas pagan más, así que las antiguas (que pagan menos) valen menos. Si los tipos bajan, las Letras antiguas (que pagan más) valen más.
Esta relación inversa entre precio y tipos es la base del riesgo de mercado en renta fija.
¿Qué magnitud tienen estas oscilaciones en una Letra?
Las Letras tienen una ventaja respecto a los bonos a largo plazo: al ser instrumentos de muy corto plazo (máximo 12 meses), la sensibilidad al tipo de interés es mucho menor.
Ejemplo práctico (Letra a 12 meses, vendida a los 2 meses, 10 meses restantes):
| Tipo de mercado en el momento de venta | Resultado por Letra de 1.000 € nominal |
|---|---|
| 2,4% (tipos han bajado desde tu compra al ~2,64%) | Ganas ~6,39 € extra sobre el precio de compra |
| 2,64% (tipos iguales a los de tu subasta) | Recuperas aproximadamente el precio de compra |
| 3,5% (tipos han subido) | Pierdes ~2,42 € respecto al precio de compra |
Esperar al vencimiento te daría ~26 € por Letra (al tipo del 2,64% de la subasta de septiembre 2026). Vender en los escenarios anteriores te daría entre 23,60 € y 32,39 € brutos antes de comisiones.
Conclusión práctica: las oscilaciones de precio en Letras son pequeñas en términos absolutos, pero las comisiones de venta pueden superar fácilmente esa ganancia o pérdida en importes pequeños. En Letras, el principal riesgo de una venta anticipada no es el precio, sino el coste de la comisión.
Cuándo conviene vender antes del vencimiento (y cuándo no)
Sí conviene vender anticipadamente cuando…
Necesitas el dinero y no tienes alternativa. Si tienes un gasto imprevisto urgente y tus Letras son tu único recurso, la venta anticipada puede ser inevitable. Calcula el coste antes: compara cuánto pierdes en comisiones y precio con cuanto te costaría un préstamo personal de corto plazo o un descubierto en cuenta.
Los tipos han bajado y tu Letra cotiza por encima de su precio de compra. Si el BCE ha bajado tipos desde que compraste, tus Letras valen más en el mercado secundario. Si la ganancia de precio cubre las comisiones y te genera un rendimiento aceptable por el tiempo transcurrido, puede tener sentido salir.
Has encontrado una oportunidad de inversión significativamente mejor. Si aparece un depósito o inversión que paga sustancialmente más que tu Letra por el mismo periodo, puede compensar salir pagando la comisión para reinvertir. Haz los números en cada caso.
No conviene vender anticipadamente cuando…
El importe es pequeño (una o dos Letras). La comisión mínima de 9 € sobre 1.000 € de nominal equivale al 0,9% del capital, más que varios meses de rentabilidad al tipo actual. No tiene sentido matemático.
Te queda poco tiempo para el vencimiento. Si quedan menos de 4-6 semanas, la diferencia entre esperar y vender es mínima en precio, pero el coste de comisiones es el mismo. Aguanta.
Los tipos han subido significativamente. Si el mercado ha subido tipos desde que compraste, tu Letra vale menos. Vender en ese escenario significa materializar una pérdida que se habría corregido sola al llegar al vencimiento. Salvo que tengas una necesidad real de liquidez, no tiene sentido.
Quieres «probar suerte» especulando con el precio. Las Letras son un instrumento de ahorro conservador, no de trading. La liquidez reducida del SEND y los costes de operación hacen que intentar especular con movimientos de precio en Letras salga muy caro.
Fiscalidad de la venta anticipada: sin retención, pero tributa
Este es uno de los puntos más importantes y más malentendidos de las Letras del Tesoro.
No hay retención automática
A diferencia de los depósitos bancarios, cuya rentabilidad está sujeta a retención del 19% en el momento del cobro, las Letras del Tesoro no tienen retención. El dinero que recibes al vender (o al vencimiento) llega íntegro a tu cuenta, sin que el Estado descuente nada en ese momento.
Esto no significa que no haya que pagar impuestos. Significa que los pagas tú directamente en la declaración de la Renta del año siguiente.
Cómo tributa la venta anticipada
La venta anticipada tributa exactamente igual que el vencimiento normal: como rendimiento del capital mobiliario en la base imponible del ahorro.
Rendimiento = precio de venta − precio de compra − gastos y comisiones justificados
El resultado puede ser positivo (ganancia) o negativo (pérdida). Ambos casos se declaran.
Tramos del ahorro aplicables en 2026
| Base del ahorro | Tipo aplicable |
|---|---|
| Hasta 6.000 € | 19% |
| De 6.000 € a 50.000 € | 21% |
| De 50.000 € a 200.000 € | 23% |
| De 200.000 € a 300.000 € | 27% |
| Más de 300.000 € | 30% |
Importante: si en el mismo ejercicio tienes otros rendimientos del ahorro (intereses de depósitos, dividendos, etc.), se suman antes de aplicar la escala. Eso puede hacer que tu Letra tribute al 21% aunque individualmente estuviera en el tramo del 19%.
Dónde declararlo
El rendimiento de las Letras del Tesoro se declara en la casilla [0030] del modelo D-100 (declaración de la Renta), en el apartado B1 de la base imponible del ahorro, bajo el epígrafe de Letras del Tesoro. Verifica la numeración en la campaña de Renta del año en que vendiste.
Atención: el borrador de la AEAT no siempre incorpora automáticamente los datos de las Letras del Tesoro, especialmente si las tienes en Cuenta Directa del Banco de España. Revisa tu borrador antes de confirmarlo.
Compensación de pérdidas
Si vendes con pérdida (el precio de venta es inferior al de compra más comisiones):
- La pérdida se compensa primero con otros rendimientos positivos del capital mobiliario del ahorro en el mismo ejercicio.
- Si queda saldo negativo, puede compensarse hasta el 25% de las ganancias patrimoniales de la base del ahorro.
- El resto pendiente puede arrastrarse hasta cuatro ejercicios siguientes.
La regla de los dos meses
Si vendes Letras con pérdida y en los dos meses anteriores o posteriores a esa venta adquieres Letras del Tesoro «homogéneas» (de la misma emisión u otra equivalente), la pérdida se difiere: no puedes aplicarla hasta que vendas o amorticen las nuevas Letras. Ten esto en cuenta si planeas reinvertir inmediatamente después de una venta con pérdida.
Simulación numérica: venta anticipada vs esperar al vencimiento
Para ilustrar el impacto real de todos estos factores, veamos un caso concreto:
Situación: Compraste en la subasta de septiembre de 2026 una Letra a 12 meses a un tipo marginal del 2,641%. Nominal 10.000 €. Precio de compra: ~9.741 €. Tienes las Letras en Cuenta Directa del Tesoro.
Escenario A: Esperas al vencimiento (12 meses)
- Cobras: 10.000 €
- Ganancia bruta: 259 €
- Sin retención: recibes 10.000 € enteros
- Tributas en IRPF al año siguiente: 259 € × 19% = 49,21 €
- Ganancia neta: 209,79 €
Escenario B: Vendes a los 6 meses (tipos de mercado estables al ~2,64%)
- Precio de venta aproximado: ~9.870 € (has acumulado ~6 meses de rendimiento)
- Ganancia bruta antes de comisiones: ~129 €
- Comisión de venta: 0,25% × 10.000 = 25 €
- Transferencia: 1,5‰ × 9.870 = ~14,80 €
- Ganancia neta antes de IRPF: 129 − 25 − 14,80 = 89,20 €
- IRPF (19% sobre 89,20 €): 16,95 €
- Ganancia neta final: 72,25 €
Escenario C: Vendes a los 6 meses (tipos han subido al 3,5%)
- Precio de venta aproximado: ~9.832 € (la Letra vale menos porque los nuevos tipos son más altos)
- Ganancia bruta antes de comisiones: ~91 €
- Comisión de venta: 25 €
- Transferencia: ~14,75 €
- Ganancia neta antes de IRPF: 91 − 25 − 14,75 = 51,25 €
- IRPF: 9,74 €
- Ganancia neta final: 41,51 €
Resumen comparativo:
| Escenario | Ganancia neta | Rentabilidad anualizada neta |
|---|---|---|
| Esperar al vencimiento (12M) | 209,79 € | ~2,16% TAE neta |
| Vender a 6 meses (tipos estables) | 72,25 € | ~1,48% TAE neta anualizada |
| Vender a 6 meses (tipos subieron) | 41,51 € | ~0,85% TAE neta anualizada |
La conclusión es clara: salvo necesidad real, esperar al vencimiento maximiza la rentabilidad neta. La venta anticipada tiene un coste importante en comisiones que no se recupera.
Preguntas frecuentes (FAQ)
¿Cuánto tarda en llegar el dinero después de vender las Letras? Depende de la vía. Vía web del Tesoro, hay que contar la ejecución en el SEND (puede tardar horas o días si la orden tiene precio mínimo) más el tiempo de liquidación y transferencia bancaria. En total, cuenta con 3 a 5 días hábiles desde que das la orden hasta que el dinero llega a tu cuenta. Vía broker o banco custodio, los plazos son similares: liquidación T+2 en el mercado más el tiempo de transferencia interna.
¿Puedo vender solo una parte de mis Letras? Sí. Si tienes varias Letras (cada una equivale a 1.000 € de nominal), puedes vender las que quieras y mantener el resto hasta el vencimiento. La orden especifica el número de títulos que quieres vender.
¿Hay riesgo de que la orden de venta no se ejecute? Sí, si pones un precio mínimo que el mercado no alcanza. Las órdenes a precio mínimo pueden quedarse pendientes indefinidamente si no hay comprador dispuesto a pagar ese precio. Las órdenes «a mercado» se ejecutan al mejor precio disponible, pero si la liquidez del SEND es baja en ese momento, el precio puede no ser el óptimo.
¿Las Letras del Tesoro tienen retención cuando las vendo anticipadamente? No. Las Letras del Tesoro no tienen retención en ningún caso: ni al vencimiento ni en la venta anticipada. El rendimiento (o la pérdida) se declara en la siguiente campaña de la Renta en la casilla [0030] del modelo D-100. El borrador de la AEAT puede no incluirlo automáticamente: revísalo antes de confirmarlo.
¿Puedo perder dinero vendiendo anticipadamente? Sí, si los tipos de mercado han subido significativamente desde que compraste. En ese caso, el precio de mercado de tu Letra es inferior al que pagaste en la subasta. A esto hay que sumar las comisiones de venta. Sin embargo, al vencimiento siempre cobras el nominal completo, por lo que si aguantas nunca pierdes el capital (siempre que el Estado español no quiebre, lo que se considera riesgo prácticamente nulo para deuda española a corto plazo).
¿Puedo vender las Letras si las compré a través de un fondo monetario? Si invertiste en un fondo de inversión que a su vez invierte en Letras del Tesoro, no tienes las Letras directamente: tienes participaciones del fondo. Para recuperar tu dinero, reembolsas participaciones del fondo, no vendes Letras en el SEND. El proceso es diferente y las implicaciones fiscales también (los fondos tienen ventajas como el diferimiento fiscal al traspasar entre fondos).
Conclusión
Vender Letras del Tesoro antes del vencimiento es posible y legal, pero tiene costes reales que conviene calcular antes de decidir.
El proceso más accesible para quien compró en el Tesoro es la venta online a través de la sede electrónica de tesoro.es: unos pocos pasos con certificado digital y la orden llega al mercado SEND a través de GVC Gaesco. La comisión es del 0,25% del nominal, con un mínimo de 9 €.
El principal factor a evaluar no es el riesgo de precio (que en Letras es pequeño por su corto plazo) sino el impacto de las comisiones sobre importes pequeños. Para una o dos Letras de 1.000 € nominales, vender anticipadamente casi nunca tiene sentido económico. Para importes de 10.000 € o más y con un tiempo razonable transcurrido, el coste es más manejable.
Fiscalmente, recuerda que las Letras no tienen retención: recibes el dinero bruto y pagas en la Renta del año siguiente. Revisa siempre que el borrador de la AEAT recoge correctamente la operación.
Fuentes
- Finect — Cómo vender Letras del Tesoro antes del vencimiento
- OCU — Se negocian en el SEND: vender Letras antes del vencimiento
- OCU — El mercado SEND de deuda pública
- GuíaFiscal — Letras del Tesoro: fiscalidad en el IRPF
- HelpMyCash — Venta de Letras del Tesoro en el mercado secundario
- Telecinco/Informativos — ¿Cómo vender las Letras del Tesoro?
- CNMV — Productos de Renta Fija Pública
- Tesoro Público — Sede electrónica, compra y venta de valores
- Finect — Subasta de Letras del Tesoro octubre 2026