Guía completa sobre cuentas conjuntas en España 2026: diferencia entre cuenta solidaria y mancomunada, fiscalidad, qué pasa si uno fallece, mejores opciones y errores que debes evitar.
Esta guía tiene fines educativos. No constituye asesoramiento legal ni fiscal. Para dudas sobre tu situación concreta, consulta con un asesor fiscal o abogado.
Índice de contenidos
- ¿Qué es una cuenta conjunta y para qué sirve en pareja?
- Ficha rápida: cuenta conjunta de un vistazo
- Cuenta solidaria vs cuenta mancomunada: la diferencia que importa
- Cotitular vs autorizado: no son lo mismo
- La fiscalidad que Hacienda no te avisa: cuándo una cuenta conjunta puede ser una donación encubierta
- Qué pasa cuando uno de los titulares fallece
- Mejores cuentas conjuntas disponibles en España (octubre 2026)
- Cómo gestionar las finanzas en pareja con una cuenta conjunta
- Errores habituales al abrir una cuenta conjunta
- ¿Cuenta conjunta o cuentas separadas? Comparativa por perfil
- Preguntas frecuentes
¿Qué es una cuenta conjunta y para qué sirve en pareja?
Una cuenta conjunta es una cuenta bancaria con más de un titular. En España, los bancos permiten abrir cuentas con dos o más cotitulares —habitualmente dos en el caso de parejas—, donde cada persona tiene plenos derechos de acceso y operativa según las condiciones pactadas en el contrato.
La utilidad principal para las parejas es centralizar los gastos comunes: hipoteca o alquiler, suministros, seguros, compra del hogar y cualquier otro gasto compartido. En lugar de hacer transferencias entre cuentas propias o dividir cada recibo, los dos miembros de la pareja aportan mensualmente su parte proporcional a la cuenta conjunta y los gastos salen directamente de ella.
Sin embargo, una cuenta conjunta no es solo cuestión de operativa diaria. Tiene implicaciones legales, fiscales y sucesorias que la mayoría de artículos sobre el tema no desarrollan con suficiente profundidad. Esta guía lo hace.
Ficha rápida: cuenta conjunta de un vistazo
| Aspecto | Detalle |
|---|---|
| Número de titulares | 2 (habitual) hasta 5 o más según banco |
| Tipos principales | Solidaria (indistinta) / Mancomunada |
| Quién puede operar | Solidaria: cualquier titular solo. Mancomunada: todos o los pactados |
| ¿El cotitular es propietario? | No necesariamente — depende de quién aportó el dinero |
| Fiscalidad | Riesgo de donación encubierta si un titular gasta fondos que no aportó |
| Fallecimiento de un titular | Bloqueo parcial o total según tipo; los herederos entran en el proceso |
| ¿Hace falta estar casados? | No. Parejas de hecho, convivientes, compañeros de piso, familiares… |
| Comisiones habituales | 0 € en los principales bancos online; tarjetas adicionales pueden costar |
| ¿Remunera el saldo? | Depende del banco. La mayoría de cuentas operativas no remunera |
Cuenta solidaria vs cuenta mancomunada: la diferencia que importa
Este es el punto más relevante de cualquier cuenta conjunta y el que más confusión genera. En España existen dos modalidades principales:
Cuenta solidaria (o indistinta)
Es la más habitual en parejas. Cualquier titular puede operar de forma independiente, sin necesidad de la autorización del otro. Hacer una transferencia, retirar efectivo, contratar productos vinculados a la cuenta o cambiar condiciones se puede hacer con una sola firma.
Ventaja: Máxima operativa y comodidad. Si uno de los dos no está disponible, el otro puede gestionar todo.
Riesgo: El mismo principio que permite la comodidad también permite que un titular vacíe la cuenta sin avisar al otro. En casos de ruptura de pareja o conflicto, esto puede generar problemas graves. Legalmente, el banco cumple su obligación con cualquiera de los titulares.
Cuenta mancomunada
Requiere la firma o autorización de todos los titulares (o de los que se hayan pactado en el contrato) para cada operación significativa. Es más común en sociedades o comunidades de propietarios que en parejas.
Ventaja: Mayor control y protección mutua. Ningún titular puede actuar de forma unilateral.
Inconveniente: Lentitud operativa. Si necesitas hacer una transferencia urgente y tu pareja no está localizable, no puedes hacerlo.
¿Cuál elegir? Para el uso cotidiano de gastos comunes en pareja, la cuenta solidaria es la opción práctica. Para gestionar fondos muy importantes donde ambos querréis supervisar cada movimiento (por ejemplo, una cuenta de ahorro familiar de gran cuantía), la mancomunada aporta más seguridad.
Cotitular vs autorizado: no son lo mismo
Hay una distinción fundamental que muchos bancos no explican con suficiente claridad:
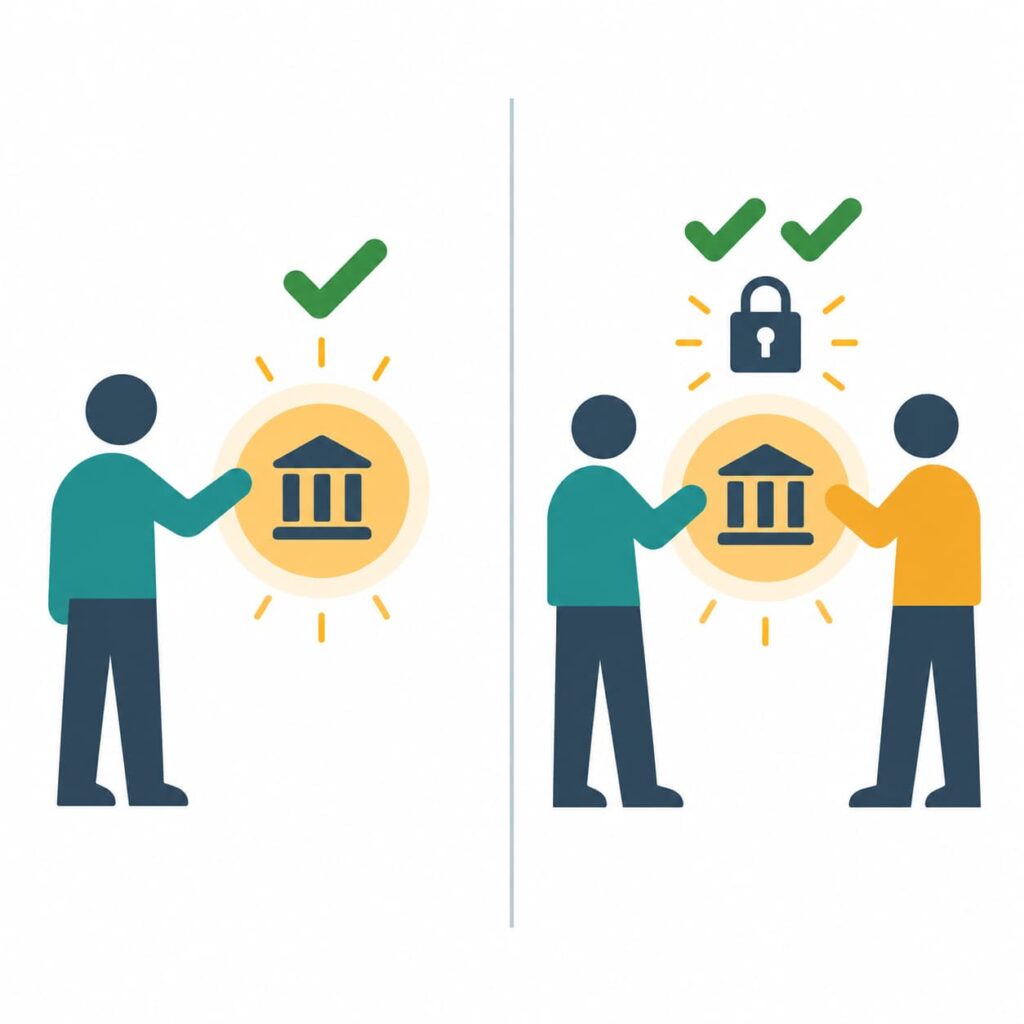
Cotitular: Tiene plenos derechos sobre la cuenta. Aparece en el contrato como titular a todos los efectos legales y fiscales. Puede operar sin restricciones (en cuenta solidaria), puede solicitar el cierre de la cuenta, cambiar condiciones y tiene responsabilidad conjunta sobre las deudas.
Autorizado: Tiene acceso operativo a la cuenta, pero no es titular. Puede hacer pagos, sacar dinero y consultar movimientos, pero no puede cerrar la cuenta ni cambiar condiciones fundamentales. Cuando el titular fallece, la autorización desaparece automáticamente.
¿Cuándo conviene dar autorización en lugar de cotitularidad? Cuando quieres que tu pareja (o un familiar) pueda operar en la cuenta sin que asuma la plena cotitularidad jurídica y fiscal. Por ejemplo, para evitar el riesgo de donación encubierta en cuentas con aportaciones muy desiguales, o para proteger el patrimonio en situaciones de responsabilidad profesional.
El Banco de España lo aclara expresamente en su Portal del Cliente Bancario: ser cotitular de una cuenta no equivale a ser propietario de los fondos que contiene. La titularidad determina quién puede operar; la propiedad del dinero depende de quién lo ha aportado realmente.
La fiscalidad que Hacienda no te avisa: cuándo una cuenta conjunta puede ser una donación encubierta
Este es el aspecto más ignorado —y potencialmente más costoso— de las cuentas conjuntas en España.
El principio: la cotitularidad no iguala la propiedad
Imaginemos que uno de los miembros de la pareja ingresa 50.000 € de sus ahorros en la cuenta conjunta. El otro nunca ha aportado nada. Legalmente, los 50.000 € siguen siendo del que los aportó, aunque la cuenta tenga dos titulares.
Si el segundo titular usa ese dinero para comprarse un coche, invertir en bolsa o hacer una transferencia a su cuenta personal, Hacienda puede considerar que ha recibido una donación encubierta y exigir el pago del Impuesto sobre Sucesiones y Donaciones.
Las cifras que activan el radar de Hacienda
Según información publicada en agosto de 2026, la Agencia Tributaria presta especial atención a:
- Movimientos superiores a 6.000 € en cuentas conjuntas, que pueden ser revisados como posibles donaciones.
- Operaciones superiores a 10.000 €, que activan obligaciones de información adicionales entre bancos y la AEAT.
Desde enero de 2026, en virtud del Real Decreto 253/2025, los bancos envían mensualmente a Hacienda información detallada sobre cuentas con varios titulares.
¿Cuándo no hay donación?
La Dirección General de Tributos establece que para que haya donación deben concurrir tres elementos:
- Un acto de disposición gratuita por parte del donante.
- Aceptación por parte del receptor.
- Conocimiento del donante de que el receptor acepta.
Si los dos miembros de la pareja hacen aportaciones proporcionales a sus ingresos y usan la cuenta para gastos comunes, el riesgo es mínimo. El problema surge cuando las aportaciones son muy desiguales y uno de los titulares usa el dinero del otro para fines propios.
Cómo protegerse
- Guarda justificantes de tus aportaciones: extractos bancarios, transferencias desde tu cuenta personal a la conjunta, confirmaciones de nómina.
- Usa la cuenta solo para gastos comunes: no mezcles el dinero conjunto con inversiones o compras personales de uno solo de los titulares.
- Documenta el acuerdo: no hace falta un contrato notarial, pero un documento firmado donde ambos especifiquen cómo se aporta y qué se paga con la cuenta aporta seguridad.
- Valora la figura de «autorizado» si las aportaciones son muy desiguales y queremos evitar problemas fiscales futuros.
Qué pasa cuando uno de los titulares fallece
El Banco de España, a través de su Portal del Cliente Bancario, describe con claridad el protocolo:
En una cuenta solidaria
El cotitular superviviente puede seguir operando. El banco no bloquea la cuenta automáticamente al recibir noticia del fallecimiento de uno de los titulares, siempre que sea una cuenta solidaria. Sin embargo, los herederos del fallecido tienen derecho sobre la parte que le correspondía, y si hay discrepancias, el conflicto se resuelve en los tribunales.
Punto crítico: El cotitular superviviente que vacíe la cuenta antes de la partición de herencia puede enfrentarse a reclamaciones de los herederos del fallecido.
En una cuenta mancomunada
El fallecimiento de un titular bloquea efectivamente la disposición de los fondos. Se necesita la intervención de los herederos y la tramitación del expediente de testamentaría.
El proceso de herencia y la cuenta bancaria
Con independencia del tipo de cuenta, los herederos del titular fallecido tienen derechos sobre su parte del saldo. El banco solo entregará esa parte cuando:
- Se tramite el expediente de testamentaría en la entidad.
- Se acredite el pago (o la exención) del Impuesto de Sucesiones y Donaciones.
- Se presente la documentación hereditaria (testamento o declaración de herederos ab intestato).
Mientras tanto, el banco suele permitir el pago de gastos esenciales —como el funeral— y puede mantener activas las domiciliaciones habituales del hogar (luz, seguros, hipoteca) durante el período de herencia yacente.
Personas autorizadas: A diferencia de los cotitulares, los autorizados pierden su autorización en el momento del fallecimiento. No pueden seguir operando en la cuenta.
Mejores cuentas conjuntas disponibles en España (octubre 2026)
A continuación, las opciones más relevantes para parejas en este momento, con datos verificados a octubre de 2026.
| Banco | Producto | Comisión mantenimiento | Tarjetas | Remuneración | Titulares máx. | Destacado |
|---|---|---|---|---|---|---|
| BBVA | Cuenta Online | 0 € | Gratuita para cada titular | 0% | 2 | Sin requisitos de nómina |
| Sabadell | Cuenta Online | 0 € | Gratuita | 2,75% TAE 1er año (hasta 29/10/2026) | 2 | Campaña hasta 29/10/2026; requiere nómina ≥1.000 € para la bonificación |
| Bankinter | Cuenta Digital | 0 € | Gratuita | 3% TAE (temporal, verificar vigencia) | 2+ | Se puede añadir el segundo titular durante el alta online |
| ING | Cuenta NoCuenta | 0 € | Virtual gratuita | 0% | 2 | Sin nómina ni ingresos mínimos |
| Openbank | Cuenta Corriente Open | 0 € | 1ª gratuita; adicionales 18 €/año | 0% (cuenta corriente) | Hasta 5 | Cuenta remunerada 3,25% TAE aparte (hasta 29/10/2026) |
| imagin | Cuenta imagin | 0 € | Gratuita | 0% | 2-5 | Sin burocracia; todos deben tener la app |
| bunq | Cuenta de pago | Variable según plan | Según plan | 3,11% TAE (ahorro, aparte) | Hasta 10 | Ideal para grupos grandes; precio depende del plan |
| Revolut | Cuenta compartida | 0 € (plan básico) | Según plan | 3,51% TAE (ahorro, aparte) | 2 | Cada titular necesita cuenta personal previa |
| Santander | Cuenta Compartida Online | 0 € | Gratuita | 0% (hasta 840 € brutos en 24 meses, con requisitos) | 2 | Bonificación hasta 30/10/2026; requisitos estrictos |
Notas importantes:
- Las condiciones de remuneración con asterisco son temporales y pueden cambiar. Verifica siempre en la web oficial de cada banco.
- Bankinter y Sabadell son actualmente las opciones que más remuneran el saldo de una cuenta conjunta activa, pero con condiciones.
- Openbank es la mejor opción si buscas también un producto de ahorro vinculado (su cuenta remunerada al 3,25% TAE, activa hasta el 29/10/2026).
- Para parejas que solo quieren operativa sin complicaciones y sin intereses, BBVA y ING son las más sencillas.
Cómo gestionar las finanzas en pareja con una cuenta conjunta
La cuenta conjunta funciona mejor cuando se usa como herramienta de gestión de gastos comunes, no como único banco de ambos. El modelo más recomendado por asesores financieros en España es el de «tres cuentas»:
Modelo de tres cuentas
Cuenta 1 — Gastos comunes (la cuenta conjunta): Aquí se deposita la parte proporcional de cada miembro para gastos del hogar: alquiler/hipoteca, suministros, compra, seguros, actividades de hijos, etc.
Cuenta 2 y Cuenta 3 — Cuentas individuales: Cada miembro mantiene su propia cuenta para ingresos, gastos personales, ahorros propios y cualquier gasto que no sea común.
Cómo calcular la aportación proporcional
Si uno de los dos gana 2.400 € netos y el otro 1.600 € (total 4.000 €), y los gastos comunes mensuales son 1.600 €:
- Persona A (60% de los ingresos): aporta 960 € al mes.
- Persona B (40% de los ingresos): aporta 640 € al mes.
Este reparto proporcional es más justo que dividir a partes iguales cuando los ingresos son distintos, y evita que la persona con menos ingresos destine un porcentaje desproporcionado de su sueldo a gastos comunes.
Qué gastos entran en la cuenta conjunta
Cada pareja lo decide, pero una lista habitual incluye:
- Alquiler o hipoteca
- Comunidad y derramas
- Suministros (luz, gas, agua, internet)
- Seguros del hogar y coche familiar
- Compra del supermercado
- Actividades de hijos (si los hay)
- Suscripciones compartidas
Qué no debería entrar en la cuenta conjunta
- Gastos personales (ropa, ocio individual, vacaciones propias)
- Inversiones propias de uno de los titulares
- Deudas personales anteriores a la relación
Errores habituales al abrir una cuenta conjunta
1. No hablar de cómo se usa antes de abrirla La cuenta conjunta puede ser fuente de conflictos si no se acuerda previamente qué gastos se pagan con ella y cómo se aporta. Estableced las reglas antes de firmar.
2. Confundir «cotitular» con «propietario del dinero» Como señala el Banco de España, ser cotitular da derechos de operativa, no de propiedad. Si uno aporta el 90% del dinero y el otro gasta su parte, puede haber consecuencias fiscales.
3. Usar la cuenta conjunta para inversiones de uno solo Si el dinero de la cuenta conjunta se usa para comprar acciones, fondos o un bien que va a nombre de solo uno de los titulares, Hacienda puede considerarlo una donación.
4. No revisar el tipo de cuenta Muchos bancos abren cuentas solidarias por defecto sin explicarlo claramente. Si quieres que las operaciones importantes requieran la firma de ambos, pide expresamente una cuenta mancomunada o negocia las condiciones de disposición.
5. No tener un plan para la ruptura Nadie quiere pensarlo, pero en una ruptura de pareja la cuenta conjunta puede ser un problema. ¿Quién la cierra? ¿Quién retira el dinero primero? Hablar de este escenario de antemano —aunque incómodo— evita problemas mayores.
6. No guardar justificantes de aportaciones Si las aportaciones son desiguales, documenta quién ha puesto qué. En caso de inspección fiscal o conflicto legal, esos justificantes son tu protección.
¿Cuenta conjunta o cuentas separadas? Comparativa por perfil
| Perfil de pareja | Recomendación |
|---|---|
| Pareja recién formada, sin gastos grandes en común | Cuentas separadas + transferencias para gastos compartidos |
| Pareja con gastos comunes regulares (alquiler, suministros) | Modelo tres cuentas: individuales + conjunta para gastos comunes |
| Pareja con ingresos muy dispares | Modelo tres cuentas con aportación proporcional; documentar bien |
| Matrimonio o pareja de hecho consolidada | Cuenta conjunta + cuentas individuales. Planificar fiscalidad y herencia |
| Pareja con hijos | Cuenta conjunta para gastos familiares + cuentas individuales + revisión periódica |
| Pareja en proceso de separación | Revisar urgentemente; no usar la cuenta conjunta hasta aclarar la situación |
Preguntas frecuentes (FAQ)
¿Necesito estar casado para abrir una cuenta conjunta en España? No. Cualquier dos personas pueden abrir una cuenta conjunta en España: parejas de hecho, convivientes sin formalizar, amigos, familiares o socios. No hay requisito legal de vínculo matrimonial. Cada banco puede pedir que ambas personas sean residentes en España y tengan DNI o NIE válido.
¿El banco puede bloquear una cuenta conjunta si uno de los titulares tiene deudas? Sí. Si uno de los cotitulares tiene deudas ejecutadas (por ejemplo, embargo de Hacienda o por sentencia judicial), el embargo puede afectar a la cuenta conjunta incluso si el dinero fue aportado por el otro titular. Esta es una de las razones por las que algunos asesores recomiendan usar la figura del «autorizado» en lugar del cotitular cuando las situaciones económicas son muy diferentes.
¿La cuenta conjunta cuenta doble para el Fondo de Garantía de Depósitos? No exactamente. El FGD cubre hasta 100.000 € por titular y entidad. En una cuenta conjunta con dos titulares, la garantía puede llegar a 200.000 € en total (100.000 € por cada titular sobre su parte correspondiente). Sin embargo, la forma exacta de aplicar esta cobertura depende de la parte de cada titular y puede variar. Consulta con tu banco la cobertura específica de tu cuenta conjunta.
¿Puede un cotitular cerrar la cuenta sin el consentimiento del otro? Depende del contrato. En la mayoría de cuentas solidarias españolas, el cierre de la cuenta requiere la firma de todos los titulares, aunque un titular puede retirar su parte del saldo de forma unilateral. Revisa las condiciones de tu contrato específico.
¿Qué ocurre con la cuenta conjunta en caso de separación o divorcio? La cuenta conjunta no se disuelve automáticamente con la separación. Mientras no se liquide formalmente, cualquier cotitular puede seguir operando en ella (en cuentas solidarias). Lo recomendable es acordar el cierre de la cuenta y el reparto del saldo en el proceso de separación, o al menos cambiarla a cuenta mancomunada para que ninguna de las partes pueda operar unilateralmente durante el proceso.
¿Tiene sentido una cuenta conjunta en una pareja con ingresos muy distintos? Sí, pero hay que gestionarla bien. La clave está en usar la cuenta para gastos comunes proporcionales a los ingresos de cada uno, guardar justificantes de las aportaciones y no mezclar el dinero conjunto con inversiones o compras de uno solo. Con esas precauciones, funciona bien incluso con ingresos muy diferentes.
¿La cuenta conjunta me da ventajas fiscales? No directamente. Una cuenta conjunta no ofrece ventajas fiscales por sí misma. Al contrario: puede generar obligaciones fiscales si hay aportaciones muy desiguales y uno de los titulares usa fondos que no ha aportado (riesgo de donación). Para ventajas fiscales en el ahorro, los productos relevantes son los planes de pensiones, las cuentas de ahorro vivienda o los fondos de inversión, no el tipo de titularidad de la cuenta corriente.
Conclusión
Una cuenta conjunta para parejas es una herramienta útil y cómoda para gestionar gastos comunes, pero no es un producto financiero neutro. Tiene implicaciones legales (quién puede operar y bajo qué condiciones), fiscales (riesgo de donación encubierta si las aportaciones son desiguales) y sucesorias (qué pasa con el dinero cuando uno de los titulares fallece) que la mayoría de personas desconoce cuando la abren.
La recomendación general para parejas en España en 2026 es el modelo de tres cuentas: una cuenta conjunta para gastos comunes, más una cuenta individual para cada miembro. Las opciones sin comisiones son amplias —BBVA, ING, Openbank, ImagIn— y algunas ofrecen además remuneración temporal del saldo (Sabadell al 2,75% TAE, Bankinter al 3%).
Antes de firmar, estableced las reglas de uso, documentad las aportaciones y aseguraos de entender la diferencia entre cotitular y autorizado. Con esas bases, la cuenta conjunta puede simplificar mucho la vida financiera en pareja.
Fuentes
- Banco de España — Disposición de saldos de cuentas bancarias de personas fallecidas
- Bankkers — Mejores cuentas para parejas (octubre 2026)
- Moncloa — Hacienda y donaciones encubiertas en cuentas conjuntas (agosto 2026)
- Finantresnoticias — Mejores cuentas conjuntas julio 2026
- HelpMyCash — Cuentas compartidas 2026
- Bankkers — Qué pasa con una cuenta conjunta si muere uno de los titulares