Comparativa completa entre fondo monetario y cuenta remunerada en octubre 2026: rentabilidad neta real, fiscalidad, riesgo, liquidez y simulaciones con cifras reales. Descubre cuál te conviene según tu situación.
Información con fines educativos, no constituye asesoramiento financiero ni recomendación de inversión. Consulta con un asesor cualificado antes de tomar decisiones. La rentabilidad pasada no garantiza resultados futuros.
Índice de contenidos
- El dilema del ahorrador conservador en 2026
- Ficha rápida: diferencias clave de un vistazo
- Rentabilidad real comparada: ¿cuánto da cada uno hoy?
- La diferencia que cambia todo: la fiscalidad
- Simulaciones reales con cifras concretas
- Riesgo y garantías: qué pasa si algo sale mal
- Liquidez: ¿cuándo puedes acceder a tu dinero?
- Operativa diaria: lo que el fondo monetario no puede hacer
- ¿En qué momento conviene el fondo monetario? ¿Y la cuenta remunerada?
- La estrategia combinada: lo mejor de los dos mundos
- Preguntas frecuentes
El dilema del ahorrador conservador en 2026
Tienes dinero ahorrado y quieres que trabaje sin asumir grandes riesgos. Llegas a la misma encrucijada que miles de españoles: ¿cuenta remunerada o fondo monetario?
Ambos son productos conservadores que siguen los tipos del BCE (actualmente al 2,50% tras la reunión de septiembre de 2026). Ambos prometen preservar el capital. Ambos son líquidos. Entonces, ¿en qué se diferencian realmente?
La respuesta corta es: en la rentabilidad neta, en la fiscalidad y en cómo encajan con tus planes futuros. Y en función de esos tres factores, la decisión correcta puede ser radicalmente diferente según quién seas y qué planees hacer con ese dinero.
Esta guía compara ambos productos con datos reales de octubre de 2026, simulaciones numéricas y una conclusión práctica que te ayude a elegir.
Ficha rápida: diferencias clave de un vistazo
| Característica | Fondo monetario | Cuenta remunerada |
|---|---|---|
| Rentabilidad bruta actual | ~2,10–2,50% TAE | Hasta 3,51% TAE (Revolut promo) / 3,04% TAE (Trade Republic) |
| Retención automática IRPF | ❌ No — solo al reembolsar | ✅ Sí — 19% cada año |
| Traspaso sin tributar | ✅ Sí — a cualquier fondo | ❌ No disponible |
| Garantía FGD | ❌ No (activos segregados) | ✅ Sí — hasta 100.000 € |
| Liquidez | 1–3 días hábiles | Inmediata (24/7) |
| Operativa bancaria | ❌ Solo ahorro/inversión | ✅ Transferencias, tarjeta, domiciliaciones |
| Coste | TER 0,06%–0,30% anual | 0% |
| Volatilidad | Mínima (~0,05%) | Nula |
| Riesgo | 1/7 (KIID europeo) | 0 (no es producto de inversión) |
| Ideal para | Ahorro medio plazo, puente a inversión | Fondo de emergencia, liquidez diaria |
Rentabilidad real comparada: ¿cuánto da cada uno hoy?
Cuentas remuneradas destacadas (octubre 2026)
| Entidad | TAE | Condiciones |
|---|---|---|
| Revolut | 3,51% | Promo hasta 16-oct-2026; plan de pago requerido |
| Trade Republic | 3,04% | Nuevos clientes hasta 50.000 €; 2,53% clientes anteriores desde sept-2026 |
| MyInvestor Premium | 3,25% | Hasta 25.000 €; nuevos clientes; depósito 3 meses |
| ING Bienvenida | 3,00% | Hasta 50.000 €; primeros 3 meses |
| Deutsche Bank | Hasta 3,50% | Con nómina + tarjeta + fondos contratados |
| EVO Banco | 2,00% | Sin condiciones, permanente |
Fondos monetarios destacados (octubre 2026)
| Fondo | ISIN | TER | Rent. bruta aprox. 2026 |
|---|---|---|---|
| AXA Trésor Court Terme C | FR0000447823 | 0,06% | ~2,40% |
| Groupama Trésorerie IC | FR0000989626 | 0,15% | ~2,40% |
| Candriam Monétaire V C | FR0013113222 | 0,10% | ~2,42% |
| Amundi Euro Liquidity | FR0007038138 | ~0,10% | ~2,35% |
| La Française Trésorerie | FR0000991390 | ~0,20% | ~2,30% |
¿Quién gana en rentabilidad bruta?
Hoy, en octubre de 2026 con el BCE al 2,50%, las mejores cuentas remuneradas ganan claramente en rentabilidad bruta a los fondos monetarios. La diferencia es de entre 0,5 y 1 punto porcentual en los extremos.
Pero la rentabilidad bruta no es lo que llega a tu bolsillo. Para eso hay que hablar de fiscalidad.
La diferencia que cambia todo: la fiscalidad
Aquí está el corazón de esta comparativa. No ambos productos tributan igual ni al mismo momento.
Cuenta remunerada: pago anual obligatorio
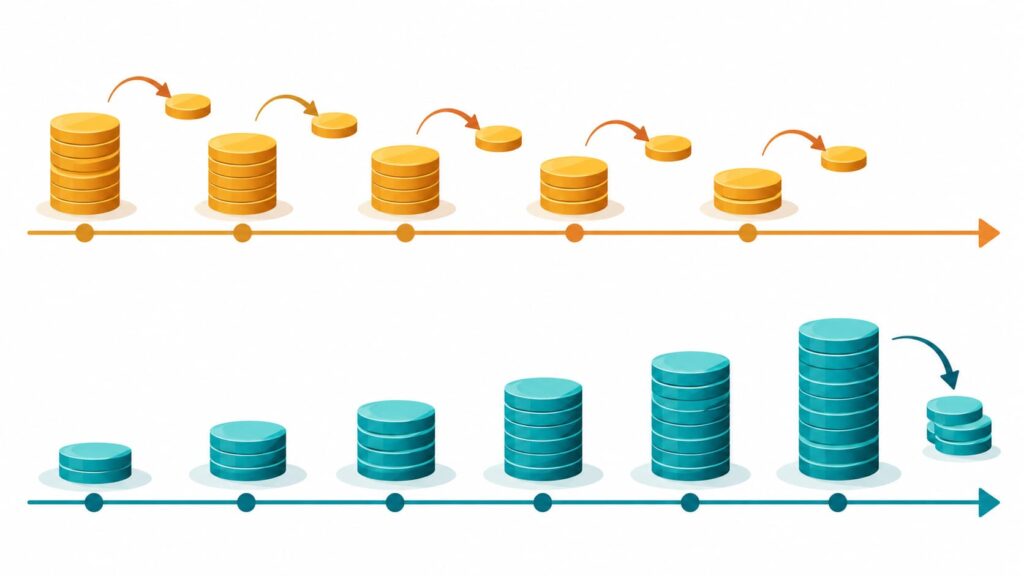
Cada año, cuando recibes los intereses de tu cuenta remunerada, el banco practica una retención automática del 19% en el momento del pago y lo ingresa directamente a Hacienda. Tú recibes los intereses ya descontados. No tienes que hacer nada, pero tampoco puedes evitarlo ni posponerlo.
Eso significa que el dinero que correspondería a impuestos sale de tu capital cada año y deja de generar rentabilidad.
Ejemplo: 20.000 € al 3,04% TAE generan 608 € brutos el primer año. Hacienda retiene 115,52 € (19%). Recibes 492,48 € netos. Y esos 115,52 € ya no trabajan para ti en el año 2.
Fondo monetario: impuesto diferido hasta el reembolso
Con un fondo monetario, no hay retención anual. La rentabilidad se acumula en el valor liquidativo (el precio de las participaciones sube cada día laborable). No pagas impuestos hasta que vendes y rescatas el dinero al banco.
Esto tiene dos implicaciones importantes:
- El capital íntegro —incluyendo lo que «debería» ser de Hacienda— sigue generando rentabilidad durante todos los años que mantengas el fondo.
- Puedes traspasar el dinero a cualquier otro fondo de inversión sin tributar. Si tienes un fondo monetario y decides invertir en un fondo indexado de renta variable, el traspaso no activa el IRPF. La plusvalía queda aparcada hasta que vendas el fondo de destino.
¿Cuánto tributan los fondos monetarios cuando vendes?
Las ganancias en fondos de inversión tributan como ganancias patrimoniales en la base del ahorro, a los mismos tipos que los intereses de las cuentas remuneradas:
| Ganancia acumulada | Tipo IRPF |
|---|---|
| Hasta 6.000 € | 19% |
| De 6.001 € a 50.000 € | 21% |
| De 50.001 € a 200.000 € | 23% |
| Más de 200.000 € | 27–30% |
La diferencia no está en el tipo aplicado —que es el mismo—, sino en cuándo se aplica y en que durante los años de espera el capital bruto (sin descontar impuestos) sigue creciendo.
Simulaciones reales con cifras concretas
Simulación 1: 20.000 € a 3 años — retención anual vs diferida
Asumimos rentabilidad constante: cuenta remunerada al 3,04% TAE (Trade Republic) y fondo monetario al 2,40% TAE (AXA Trésor, TER 0,06% descontado).
Cuenta remunerada (Trade Republic 3,04%, retención 19% cada año):
| Año | Capital inicial | Intereses brutos | Retención 19% | Capital final neto |
|---|---|---|---|---|
| 1 | 20.000 € | 608 € | 115,52 € | 20.492,48 € |
| 2 | 20.492,48 € | 622,97 € | 118,36 € | 20.997,09 € |
| 3 | 20.997,09 € | 638,31 € | 121,28 € | 21.514,12 € |
| Total | — | 1.869,28 € | 355,16 € | 21.514,12 € |
Fondo monetario AXA (2,40%, TER ya incluido, tributación al reembolso):
| Año | Capital acumulado (sin tributar) |
|---|---|
| 1 | 20.480 € |
| 2 | 20.971 € |
| 3 | 21.474 € |
| Plusvalía al vender | 1.474 € |
| IRPF 19% | 280 € |
| Capital neto final | 21.194 € |
Resultado:
- Trade Republic: 21.514 € netos (+320 € más que el fondo)
- AXA Trésor: 21.194 € netos
Con tipos actuales (diferencia de ~0,64 puntos brutos), la cuenta remunerada gana en rentabilidad neta a 3 años. El fondo compensa parcialmente vía eficiencia fiscal, pero no alcanza a cubrir la brecha de tipo de interés bruto.
Simulación 2: 20.000 € a 5 años con reinversión en bolsa (aquí cambia todo)
Ahora el escenario es diferente: tienes 20.000 € que en el año 5 quieres invertir en un fondo indexado de renta variable.
Con cuenta remunerada: Al final del año 5 tienes ~21.892 € netos. Para invertirlo en un fondo indexado, sacas el dinero de la cuenta y compras el fondo. No hay coste fiscal en este paso (el dinero ya estaba tributado).
Con fondo monetario: Al final del año 5 tienes ~22.500 € brutos. Traspassas directamente al fondo indexado sin tributar. La plusvalía del monetario (2.500 €) queda diferida y no pagas el IRPF hasta que vendas el fondo indexado muchos años después.
| Escenario | Capital que entra a invertir en renta variable |
|---|---|
| Cuenta remunerada → fondo indexado | ~21.892 € |
| Fondo monetario → fondo indexado (traspaso) | ~22.500 € |
| Ventaja del fondo monetario | ~608 € más invertidos desde el día 1 |
Esos 608 € adicionales invertidos en renta variable desde el inicio generan rentabilidad adicional durante todo el periodo de inversión. Si la cartera crece al 7% anual durante 20 años, esos 608 € se convierten en ~2.358 € adicionales.
Conclusión de las simulaciones: Si el dinero va a quedarse en productos conservadores, la cuenta remunerada con mejor TAE gana. Si el plan es trasvasar a inversión en renta variable, el fondo monetario puede ser más eficiente a largo plazo.
Riesgo y garantías: qué pasa si algo sale mal
Cuenta remunerada: el FGD como red de seguridad
Las cuentas remuneradas son depósitos bancarios cubiertos por el Fondo de Garantía de Depósitos (FGD) hasta 100.000 € por titular y por entidad. Si el banco quiebra, el Estado devuelve tu dinero hasta ese límite.
Para el 99% de los ahorradores españoles, esta garantía cubre la totalidad de sus ahorros. Es el nivel máximo de seguridad disponible en productos financieros.
Fondo monetario: sin FGD pero con activos segregados
Los fondos de inversión no están cubiertos por el FGD. Sin embargo, ofrecen otra forma de protección igualmente relevante:
Los activos del fondo (letras del Tesoro, depósitos bancarios a corto plazo, pagarés) son propiedad legal del fondo, no de la gestora ni de la plataforma donde lo tienes contratado. Están custodiados en una entidad depositaria independiente.
Si quiebra MyInvestor (la plataforma), o si quiebra AXA Investment Managers (la gestora), los activos del fondo no se ven afectados. Se transfieren a otro custodio y tú sigues siendo propietario de tus participaciones.
El único riesgo real de pérdida de valor es que alguno de los instrumentos en cartera entre en impago (default). Para los fondos monetarios de alta calidad, que invierten en deuda soberana de la eurozona y depósitos de grandes bancos, este riesgo es considerado extremadamente bajo.
¿Cuál es más seguro? Para importes inferiores a 100.000 €, la cuenta remunerada tiene garantía más explícita y directa. Para importes superiores a 100.000 €, el fondo monetario diversifica el riesgo al no estar expuesto al balance de una sola entidad bancaria.
Liquidez: ¿cuándo puedes acceder a tu dinero?
Cuenta remunerada: acceso inmediato, siempre
El dinero en una cuenta remunerada es tuyo en todo momento. Puedes transferirlo, retirarlo en cajero o usarlo para pagar en 24/7, sin esperas ni procesos.
Esta liquidez inmediata la convierte en la opción ideal para el fondo de emergencia: ese colchón de 3 a 6 meses de gastos que necesitas accesible de forma instantánea por si pierde el trabajo, te surge un gasto médico inesperado o necesitas reparar el coche urgentemente.
Fondo monetario: liquidez en 24–72 horas hábiles
Cuando solicitas el reembolso de un fondo monetario, el proceso tarda entre 1 y 3 días hábiles en materializarse como dinero en tu cuenta bancaria. No es un problema para la mayoría de necesidades, pero sí lo sería en una urgencia real.
También es importante recordar que los reembolsos se procesan en días laborables: un viernes por la tarde puede significar que el dinero no llega hasta el martes siguiente.
Operativa diaria: lo que el fondo monetario no puede hacer
Una diferencia que a veces se pasa por alto: la cuenta remunerada es una cuenta bancaria que puedes usar para el día a día.
Trade Republic, por ejemplo, incluye con su cuenta del 3,04% TAE: IBAN español, tarjeta de débito Visa, transferencias SEPA, domiciliación de recibos y acceso 24/7 por app.
El fondo monetario no tiene nada de eso. Es un vehículo de ahorro puro, sin funcionalidad bancaria. No puedes hacer una transferencia desde el fondo, ni domiciliar tu seguro, ni pagar en el supermercado.
¿En qué momento conviene el fondo monetario? ¿Y la cuenta remunerada?
Elige cuenta remunerada si:
✅ Es para el fondo de emergencia — necesitas acceso inmediato garantizado y la cobertura del FGD ✅ Tu horizonte es corto (menos de 12 meses) — la ventaja fiscal del fondo no compensa el menor tipo bruto en plazos cortos ✅ Priorizas la máxima rentabilidad neta en el corto plazo — a igualdad de condiciones, las mejores cuentas remuneradas ganan hoy ✅ No planeas invertir después en otros fondos — si al final vas a sacar el dinero al banco, el traspaso sin peaje no te aporta nada ✅ Quieres operativa bancaria integrada — cuenta, tarjeta, transferencias y ahorro en un solo lugar
Elige fondo monetario si:
✅ Planeas invertir en fondos de renta variable — el traspaso sin peaje fiscal es la ventaja definitiva ✅ Tu horizonte supera los 12–24 meses — el diferimiento fiscal del interés compuesto empieza a compensar ✅ Tienes más de 100.000 € — diversificas el riesgo más allá de los límites del FGD con una estructura legalmente más sólida ✅ Ya tienes fondos indexados y quieres coherencia — gestión unificada, traspaso sin fricción fiscal entre productos ✅ Valoras la automatización — una vez contratado, el fondo se gestiona solo sin que tengas que renovar ni estar pendiente de los tipos
La estrategia combinada: lo mejor de los dos mundos
La pregunta real no es «¿fondo monetario o cuenta remunerada?» sino «¿para qué dinero y con qué horizonte?». Y la respuesta suele ser que ambos tienen su papel en una estrategia de ahorro bien estructurada.
Propuesta de estructura para el ahorrador medio español (2026)
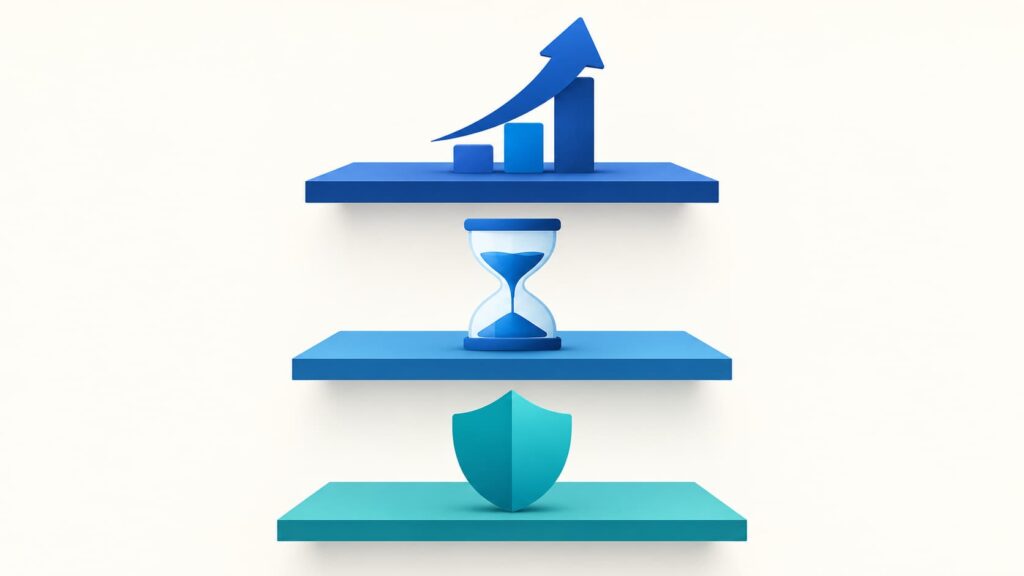
Capa 1 — Fondo de emergencia (3–6 meses de gastos): → Cuenta remunerada (Trade Republic 3,04% TAE o similar) → Razón: liquidez inmediata, FGD, sin comisiones, operativa bancaria integrada
Capa 2 — Ahorro a medio plazo (1–3 años, sin destino definido): → Depósito a plazo o cuenta remunerada con mejor TAE disponible → Razón: tipos actuales superiores compensan la ineficiencia fiscal en plazos cortos
Capa 3 — Capital de transición hacia la inversión (3+ años): → Fondo monetario (AXA Trésor 0,06% TER o Groupama) → Razón: diferimiento fiscal, traspaso sin peaje cuando decidas invertir en renta variable
Esta estructura no es teórica: es la que utilizan muchos inversores indexados españoles para optimizar su patrimonio conservador mientras acumulan capital para invertir.
Preguntas frecuentes (FAQ)
¿Un fondo monetario es más seguro que una cuenta remunerada? Depende de cómo mides la seguridad. La cuenta remunerada tiene la garantía explícita del FGD hasta 100.000 €, lo que la hace más segura para importes inferiores a ese umbral. El fondo monetario no tiene esa garantía, pero sus activos están segregados del balance de la gestora y la plataforma, lo que protege ante quiebras de la entidad distribuidora. Para más de 100.000 €, el fondo puede ser incluso más seguro por esa segregación.
¿Por qué el fondo monetario rinde menos que la cuenta remunerada si ambos siguen al BCE? Principalmente por las comisiones de gestión (TER), que oscilan entre el 0,06% y el 0,30% anual y se descuentan de la rentabilidad bruta. Además, algunos bancos ofrecen tipos por encima del BCE como oferta promocional para captar nuevos clientes, lo que temporalmente hace más atractiva la cuenta.
¿Puedo tener ambos al mismo tiempo? Sí, y de hecho es lo más recomendable para optimizar cada tramo de tu ahorro. Una cuenta remunerada para el dinero que necesitas rápido, y un fondo monetario para el ahorro que tiene un horizonte más largo o que planeas invertir después.
¿Qué pasa con el fondo monetario si el BCE baja tipos? La rentabilidad del fondo baja gradualmente a medida que los instrumentos en cartera vencen y se reinvierten a tipos menores. No hay una caída brusca del precio (los fondos monetarios no tienen riesgo de duración significativo), sino una reducción paulatina del rendimiento diario. Lo mismo le pasa a las cuentas remuneradas vinculadas al BCE.
¿El traspaso entre fondos sin tributar aplica también al fondo monetario? Sí. El traspaso sin peaje fiscal aplica a todos los fondos de inversión registrados en España o en la UE, incluidos los fondos monetarios. Puedes traspasar de un fondo monetario a un fondo indexado de renta variable, a un fondo de bonos o a otro fondo monetario diferente, sin que Hacienda intervenga en ese momento.
¿Tengo que declarar el fondo monetario en la declaración de la renta aunque no venda? No, si no has vendido participaciones ni has recibido distribuciones, no hay nada que declarar. Solo tributas cuando reembolsas (vendes) las participaciones y obtienes una ganancia patrimonial.
¿Cuánto tiempo tarda en estar disponible el dinero de un fondo monetario? Normalmente entre 1 y 3 días hábiles desde que solicitas el reembolso hasta que el dinero aparece en tu cuenta bancaria. El plazo exacto depende de la plataforma y del fondo. MyInvestor, por ejemplo, suele resolver en 2–3 días hábiles.
¿Los fondos monetarios tienen el mismo tratamiento fiscal que los ETFs monetarios? No exactamente. Los ETFs cotizan en bolsa y sus ventas tributan igual que los fondos (ganancias patrimoniales), pero los ETFs NO permiten el traspaso sin peaje fiscal que sí tienen los fondos de inversión tradicionales. Si vendes un ETF monetario para comprar un ETF de renta variable, tributas en ese momento. Con los fondos de inversión tradicionales, el traspaso no tributa.
Conclusión: no hay un ganador universal
Si tuviéramos que simplificar al máximo:
- La cuenta remunerada gana hoy en rentabilidad neta para horizontes de 1 a 3 años y es imprescindible para el dinero de emergencia.
- El fondo monetario gana en eficiencia fiscal para horizontes superiores y como puente hacia la inversión en renta variable.
La clave está en no tratar esta decisión como un «o lo uno o lo otro». El ahorrador inteligente en 2026 usa ambos instrumentos de forma complementaria, asignando cada euro según su horizonte temporal y su destino final. No hay un ganador universal: hay una herramienta correcta para cada necesidad.
Fuentes consultadas
- Rankia — Cuenta remunerada vs fondo monetario
- Javi Linares — Fondo monetario vs cuenta remunerada
- PickTheBank — Depósito, cuenta remunerada o fondo monetario en 2026
- Finect — Fondos monetarios: ¿volverá a subir su rentabilidad en 2026?
- Finect — Fiscalidad y tributación de los fondos de inversión
- OCU — Traspaso o reembolso: cuándo conviene
- HaceCuentas — Calculadora IRPF fondos e inversiones
- Finom — Fondo monetario vs cuenta remunerada