Análisis actualizado de la cuenta remunerada de Trade Republic en septiembre 2026: 3,04% TAE hasta 50.000 € para nuevos clientes, 2,53% TAE para clientes anteriores a mayo 2026 (desde el 16 de septiembre). Sin comisiones, FGD alemán y sin retención automática española. Todo lo que necesitas saber.
Información con fines educativos, no constituye asesoramiento financiero. Las condiciones pueden cambiar en función de las decisiones del BCE. Verifica siempre los datos actuales en la web oficial de Trade Republic antes de contratar.
Índice de contenidos
- Ficha rápida: Trade Republic en septiembre 2026
- La novedad de septiembre 2026: dos tipos de interés según cuándo te uniste
- Cómo funciona la cuenta remunerada de Trade Republic paso a paso
- El límite de 50.000 €: qué pasa con el saldo que lo supera
- FGD alemán: qué significa realmente para tu dinero
- Fiscalidad en España: la diferencia clave según la fecha de apertura
- Modelo 720: cuándo tienes obligación de declararlo
- Tarjeta, cajeros y operativa: lo que cuesta y lo que no
- Trade Republic como plataforma de inversión: acciones, ETFs y bonos
- Opiniones reales de usuarios en España
- Comparativa directa: Trade Republic vs competencia septiembre 2026
- Simulación real: cuánto ganarías según tu saldo
- ¿A quién le conviene y a quién no?
- Preguntas frecuentes
Ficha rápida: Trade Republic en septiembre 2026
| Dato | Detalle |
|---|---|
| Entidad | Trade Republic Bank GmbH (banco alemán con licencia del BaFin) |
| TAE nuevos clientes (desde 12 mayo 2026) | 3,04% TAE hasta 50.000 € — 2,53% TAE sobre el exceso |
| TAE clientes anteriores (antes de 12 mayo 2026) | 2,53% TAE sin límite de saldo — desde el 16 de septiembre 2026 |
| Tipo anterior clientes antiguos | 2,25% TAE (hasta el 15 de septiembre 2026) |
| Razón del cambio | Subida de la facilidad de depósito del BCE al 2,50% |
| Liquidez | Total — disponible en cualquier momento |
| Abono de intereses | Mensual |
| Saldo mínimo | 10 € |
| Comisiones de cuenta | Ninguna |
| Tarjeta física | 5 € (única vez) — tarjeta virtual gratuita |
| FGD | Alemán — hasta 100.000 € por titular |
| Supervisión | BaFin (Alemania) |
| Retención automática IRPF | Solo para cuentas abiertas desde el 5 de junio de 2025 (IBAN español) |
| Riesgo | 1/6 (el mínimo posible) |
La novedad de septiembre 2026: dos tipos de interés según cuándo te uniste
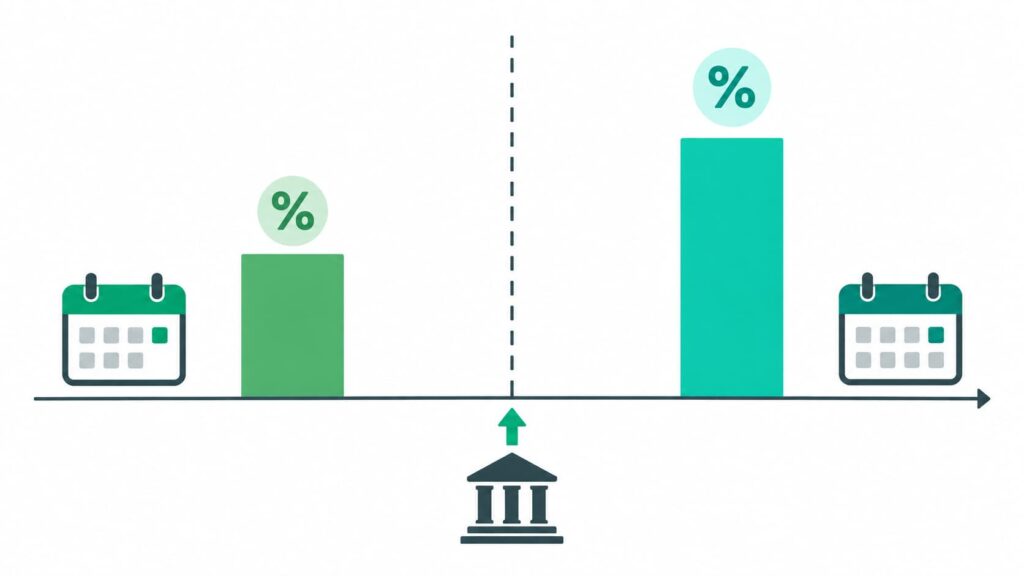
Esta es la información más importante y más reciente que debes conocer sobre Trade Republic en septiembre de 2026: hay dos tipos de interés distintos según la fecha en que abriste tu cuenta.
Si eres cliente nuevo (cuenta abierta desde el 12 de mayo de 2026): Recibes el 3,04% TAE sobre los primeros 50.000 € de saldo. Para el saldo que supere esa cantidad, el tipo baja al 2,53% TAE. Este es el tipo más alto que ofrece Trade Republic y el que aparece en todos los comparadores como tipo de referencia.
Si eres cliente anterior (cuenta abierta antes del 12 de mayo de 2026): Desde el 16 de septiembre de 2026, tu tipo sube del 2,25% TAE al 2,53% TAE, sin límite de saldo y sin condiciones. Este incremento se debe a que el Banco Central Europeo subió su facilidad de depósito al 2,50%, y Trade Republic traslada esa subida a sus clientes de larga data. Antes del 16 de septiembre, estos clientes cobraban el 2,25% TAE.
Por qué existe esta diferencia: Trade Republic aplica una distinción entre clientes nuevos (a quienes ofrece un tipo de captación más alto como incentivo de entrada) y clientes existentes (a quienes aplica un tipo vinculado directamente al BCE). Es un modelo habitual en los neobancos europeos, y Trade Republic lo comunica con transparencia en su web.
¿Pueden los clientes antiguos acceder al 3,04% TAE? Sí, pero solo a través del programa de referidos de Trade Republic. Cuando un cliente existente invita a un nuevo usuario que abre cuenta y opera, el cliente antiguo puede recibir temporalmente el tipo mejorado. Finect y Rankia documentan esta posibilidad en septiembre de 2026, aunque las condiciones exactas del programa pueden variar.
Cómo funciona la cuenta remunerada de Trade Republic paso a paso
Trade Republic no llama «cuenta remunerada» a su producto de la misma forma que los bancos españoles. El efectivo que tienes en tu cuenta de Trade Republic genera intereses automáticamente sobre el saldo disponible, sin necesidad de abrir un producto separado, cumplir condiciones ni activar nada.
El mecanismo:
- Abres una cuenta en Trade Republic desde la app (proceso 100% digital, con DNI o pasaporte, en unos 10 minutos).
- Realizas una transferencia desde tu banco habitual a tu IBAN de Trade Republic.
- Desde el primer euro y desde el primer día, ese saldo genera intereses al tipo vigente.
- Los intereses se calculan diariamente sobre el saldo disponible.
- A finales de cada mes, Trade Republic abona los intereses acumulados directamente en tu cuenta.
- Puedes retirar el dinero en cualquier momento sin penalización, con liquidez total.
No hay importe mínimo relevante (desde 10 €), no hay plazo fijo, no hay condición de nómina ni recibos, no hay código de activación. Es el modelo de cuenta remunerada más simple del mercado.
Dónde custodia Trade Republic tu dinero: Trade Republic mantiene el efectivo de sus clientes en cuentas ómnibus en bancos de primer nivel como Deutsche Bank y J.P. Morgan. Esta estructura omnibus es habitual en los neobancos europeos y está cubierta por el FGD alemán hasta 100.000 € por titular.
El límite de 50.000 €: qué pasa con el saldo que lo supera
Para los clientes nuevos (desde mayo 2026), el 3,04% TAE aplica sobre los primeros 50.000 €. Sobre el saldo que exceda esa cifra, el tipo baja al 2,53% TAE. Para los clientes anteriores a mayo 2026, el 2,53% TAE aplica sobre todo el saldo sin límite.
Estrategia para saldos superiores a 50.000 €:
Si tienes más de 50.000 € que quieres remunerar y eres cliente nuevo de Trade Republic, tienes dos opciones principales:
La primera es mantener los primeros 50.000 € en Trade Republic al 3,04% TAE y el exceso en otra cuenta que ofrezca buena rentabilidad (MyInvestor hasta 70.000 €, Openbank sin límite al 2,75% TAE, o un depósito a plazo fijo). La segunda es tener en cuenta que el 2,53% TAE de Trade Republic para el exceso sigue siendo competitivo comparado con muchas opciones del mercado con FGD español.
El límite del FGD: Independientemente del límite de saldo remunerado, el FGD alemán cubre hasta 100.000 € por titular. Por tanto, tener más de 50.000 € en Trade Republic es seguro desde el punto de vista del FGD, aunque el tipo de interés sea menor para ese exceso.
FGD alemán: qué significa realmente para tu dinero
Este es el punto que más preguntas genera entre los ahorradores españoles sobre Trade Republic.
Trade Republic está regulado por el BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht), el regulador financiero alemán, equivalente al Banco de España. Su FGD es el alemán (Entschädigungseinrichtung deutscher Banken, EdB), que cubre hasta 100.000 € por titular, exactamente igual que el FGD español en cuanto a importe.
¿Qué diferencias prácticas hay respecto al FGD español?
El importe máximo garantizado es idéntico: 100.000 € por titular y entidad. El plazo de devolución en caso de quiebra también es similar: 7 días hábiles según la directiva europea de garantía de depósitos (DGSD2), que aplica en toda la UE incluyendo Alemania. La diferencia principal es administrativa: si Trade Republic quebrara, la reclamación se haría ante el EdB alemán en lugar del FGD español, en alemán y con los procedimientos del sistema alemán. Para la inmensa mayoría de ahorradores, esta diferencia es irrelevante en la práctica.
¿Es Trade Republic fiable? Trade Republic tiene más de 8 millones de clientes en Europa y es uno de los neobancos de mayor crecimiento del continente. Opera con licencia bancaria alemana desde 2019 y no ha tenido incidentes de seguridad relevantes. Su regulación BaFin es equivalente en rigor a la del Banco de España.
Fiscalidad en España: la diferencia clave según la fecha de apertura
Este es el aspecto más complejo y diferencial de Trade Republic respecto a las opciones con FGD español, y el que más afecta a la comodidad fiscal del ahorrador español.
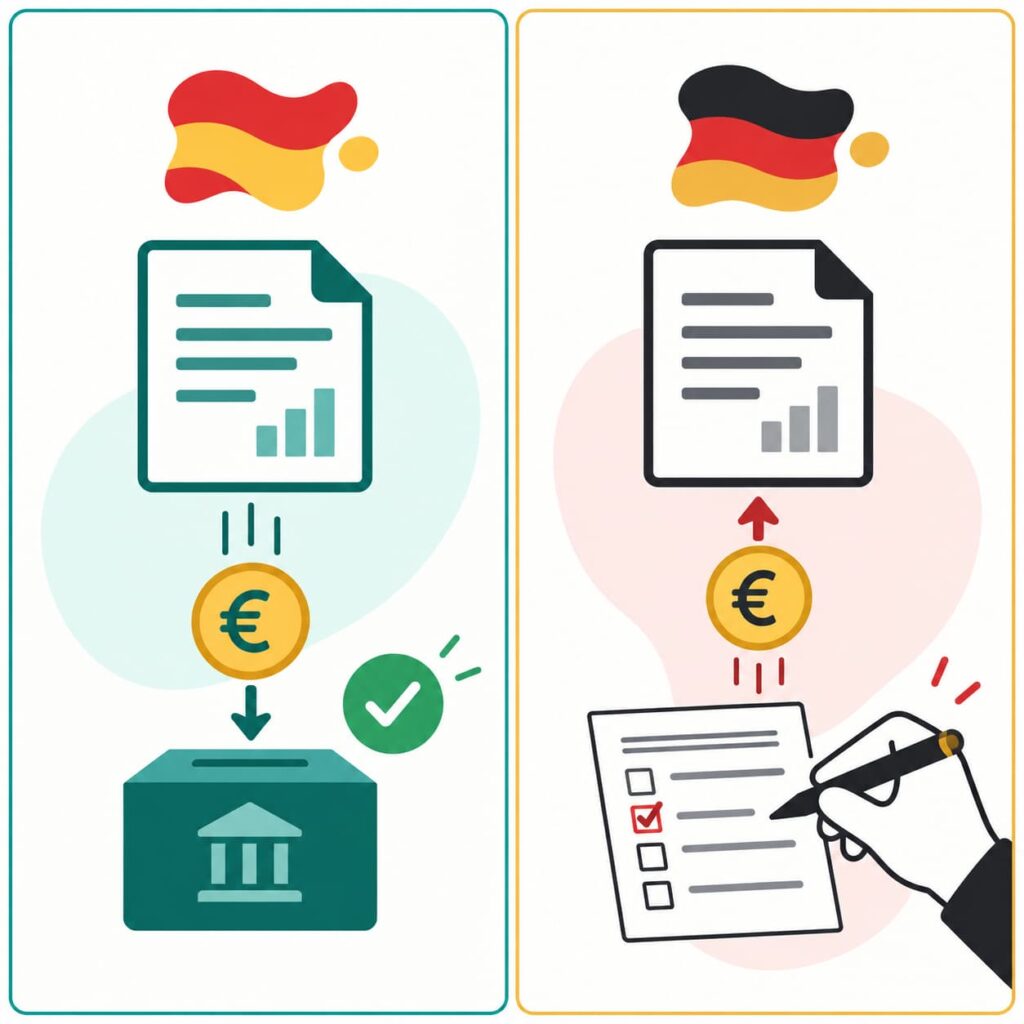
Cuentas abiertas desde el 5 de junio de 2025 (IBAN español): Trade Republic asignó IBAN español (ES) a las cuentas abiertas desde esa fecha. Para estas cuentas, Trade Republic aplica retención automática del 19% sobre los intereses en el momento del abono, exactamente igual que Openbank, MyInvestor o cualquier banco español. Los intereses aparecen automáticamente en el borrador de la Renta sin trámites adicionales.
Cuentas abiertas antes del 5 de junio de 2025 (IBAN alemán, DE): Estas cuentas tienen IBAN alemán. Trade Republic no aplica retención automática española. Recibes el 100% del interés bruto cada mes, pero tienes la obligación de declarar esos rendimientos tú mismo en la declaración anual de la Renta, incluyéndolos en la base del ahorro (tramos 19%/21%/23%/27%/30% según el total de rendimientos del capital mobiliario del año). No hacerlo es una infracción tributaria.
La ventaja de la no retención automática: Para ahorradores en tramos altos del IRPF del ahorro (especialmente el 27% o el 30%), recibir el interés bruto cada mes mejora la liquidez a lo largo del año. La retención se paga igualmente en junio del año siguiente, pero mientras tanto ese dinero ha podido seguir generando intereses.
La desventaja: Requiere llevar un registro de los intereses cobrados cada mes y declararlos correctamente. Si no estás habituado a hacer la declaración de la Renta o prefieres que todo sea automático, las opciones con retención automática (Openbank, MyInvestor, Bankinter) son más cómodas.
Modelo 720: cuándo tienes obligación de declararlo
Las cuentas de Trade Republic con IBAN alemán (DE) y saldo superior a 50.000 € a 31 de diciembre pueden obligar a presentar el Modelo 720 (declaración de bienes en el extranjero).
El umbral que activa la obligación es de 50.000 € por bloque de activos (cuentas en el extranjero forman un bloque independiente). Si tu saldo en Trade Republic con IBAN alemán supera los 50.000 € en algún momento del año, consulta con un asesor fiscal si debes presentar el 720.
Las cuentas con IBAN español (ES, abiertas desde junio 2025) no generan obligación de Modelo 720, ya que tienen IBAN español y se tratan fiscalmente como cualquier cuenta bancaria española.
Tarjeta, cajeros y operativa: lo que cuesta y lo que no
Lo que es completamente gratuito:
- Apertura y mantenimiento de la cuenta.
- Tarjeta virtual Mastercard (disponible inmediatamente tras la apertura).
- Transferencias SEPA (emitidas y recibidas).
- Bizum.
- Domiciliación de nómina e ingresos.
- Retiradas de efectivo en cajero por importes iguales o superiores a 100 €.
- 1% de cashback en pagos con tarjeta (en forma de fracción de acción gratuita).
Lo que tiene coste:
- Tarjeta física Mastercard: 5 € (pago único, sin cuota anual). Existe una versión premium (metal) por 50 €.
- Retiradas en cajero por importe inferior a 100 €: 1 € de comisión por retirada.
La tarjeta virtual es suficiente para pagos online y para Apple Pay / Google Pay. La tarjeta física de 5 € es una inversión única razonable para quien quiera pagar en comercios físicos sin móvil.
Trade Republic como plataforma de inversión: acciones, ETFs y bonos
A diferencia de Openbank o MyInvestor, Trade Republic no nació como un banco sino como un broker de inversión. La cuenta remunerada es el complemento al efectivo que los inversores tienen mientras deciden qué comprar o mientras esperan el momento de invertir.
Desde la misma app puedes invertir en:
Acciones: miles de acciones de los principales mercados mundiales (Bolsa alemana, española, americana, etc.) con una comisión de 1 € por operación.
ETFs (fondos cotizados): acceso a cientos de ETFs de Vanguard, iShares, Amundi y otros, también a 1 € por operación. Los planes de ahorro periódicos en ETFs son gratuitos (0 € de comisión).
Bonos del Tesoro: acceso a bonos soberanos y corporativos, incluyendo Letras del Tesoro español. La comisión es también de 1 €.
Criptomonedas: acceso a Bitcoin, Ethereum y otras criptodivisas principales.
Esta doble naturaleza (cuenta remunerada + broker de bajo coste) hace de Trade Republic la plataforma más completa para quien quiere gestionar tanto su ahorro líquido como sus inversiones en un solo lugar, con regulación bancaria europea y FGD.
Opiniones reales de usuarios en España
Basándonos en análisis de Rankia, Finect, HelpMyCash y Comparador Bancario de septiembre de 2026:
Lo que más valoran los usuarios españoles:
La app es el punto fuerte unánime: intuitiva, rápida y con toda la información de cuenta e inversiones en una sola pantalla. La rentabilidad del 3,04% TAE para nuevos clientes sin condiciones ni comisiones es el segundo argumento más citado. La posibilidad de combinar ahorro remunerado e inversión en ETFs de bajo coste en la misma plataforma convence especialmente a perfiles de inversión pasiva.
Lo que genera más críticas:
El servicio de atención al cliente es el punto más criticado: principalmente por chat y correo, con tiempos de respuesta que pueden ser lentos en momentos de alta demanda. La ausencia de sucursales físicas y de soporte telefónico directo incomoda a usuarios acostumbrados a la banca tradicional. La gestión manual del IRPF para cuentas con IBAN alemán es citada como una complicación por usuarios que no están habituados a declarar rendimientos de capital extranjeros.
Comparativa directa: Trade Republic vs competencia septiembre 2026
| Entidad | TAE | FGD | Retención auto | Sin condiciones | Inversión integrada |
|---|---|---|---|---|---|
| Trade Republic (nuevos) | 3,04%* | Alemán | Solo IBAN ES | ✓ | ✓ Acciones/ETFs |
| Trade Republic (antiguos) | 2,53% | Alemán | Solo IBAN ES | ✓ | ✓ Acciones/ETFs |
| Revolut | 3,51% | Europeo | No | ✓ | ✓ Acciones/cripto |
| Raisin Bienvenida | 3,10% | Europeo | No | ✓ | No |
| B100 Health | 3,00% | Español | Sí | ✓ | No |
| Bankinter Digital | 3,00% | Español | Sí | ✓ | No |
| MyInvestor Premium | 3,25% | Español | Sí | Solo Premium | ✓ Fondos indexados |
| Openbank | 2,75% | Español | Sí | Bizum + código | No |
| MyInvestor nuevos | 2,50% | Español | Sí | ✓ | ✓ Fondos indexados |
*3,04% TAE hasta 50.000 €; 2,53% TAE sobre el exceso.
La ventaja competitiva de Trade Republic para nuevos clientes:
El 3,04% TAE permanente (no promocional, sin fecha de vencimiento) sin condiciones y sin límite de saldo práctico para importes hasta 50.000 € hace de Trade Republic la referencia del mercado en rentabilidad para el ahorrador sin vinculaciones. Ninguna entidad con FGD europeo ofrece un tipo permanente más alto sin condiciones a septiembre de 2026, excluidas las promociones temporales.
Simulación real: cuánto ganarías según tu saldo
Para nuevos clientes (3,04% TAE hasta 50.000 €):
Sin retención automática para cuentas con IBAN alemán — intereses brutos mensuales:
| Saldo | Intereses brutos/año | Intereses netos/año (−19% IRPF) | Netos al mes |
|---|---|---|---|
| 5.000 € | 152,00 € | 123,12 € | ~10,26 € |
| 10.000 € | 304,00 € | 246,24 € | ~20,52 € |
| 20.000 € | 608,00 € | 492,48 € | ~41,04 € |
| 50.000 € | 1.520,00 € | 1.231,20 € | ~102,60 € |
*La retención del 19% se paga en la declaración de junio del año siguiente, no en el momento del abono mensual para cuentas con IBAN alemán.
Comparativa anual con 20.000 € — Trade Republic vs Openbank:
| Entidad | Intereses netos/año | Observación |
|---|---|---|
| Trade Republic nuevos (3,04% TAE) | 492,48 € | Retención al declarar en junio siguiente |
| Openbank (2,75% TAE) | 445,50 € | Retención automática mes a mes |
| Diferencia a favor de Trade Republic | +46,98 €/año | Con 20.000 € de saldo |
Con 50.000 €, la diferencia anual entre Trade Republic (3,04%) y Openbank (2,75%) es de +117,45 € netos a favor de Trade Republic.
¿A quién le conviene y a quién no?
Le conviene si:
Buscas la mayor rentabilidad del mercado sin condiciones ni fecha de vencimiento para importes hasta 50.000 €. Quieres combinar ahorro líquido e inversión en acciones y ETFs de bajo coste en una sola app. Estás cómodo con hacer la declaración de la Renta tú mismo o tienes gestor fiscal. Ya tienes cuenta con IBAN español (abierta desde junio 2025) y quieres la retención automática. No necesitas sucursales físicas ni atención telefónica inmediata. Tienes perfil inversor y ya usas o quieres empezar a usar ETFs y planes de ahorro periódicos.
No le conviene si:
Valoras el FGD español y la supervisión directa del Banco de España por encima de maximizar el tipo de interés. Prefieres la retención automática del 19% para no gestionar el IRPF (especialmente si abriste cuenta antes de junio 2025). Tu saldo supera los 50.000 € y quieres el tipo máximo sobre todo el capital. Necesitas atención al cliente rápida y personalizada. Eres cliente anterior a mayo 2026: con el 2,53% TAE, Trade Republic sigue siendo competitivo pero ya no lidera el mercado en rentabilidad.
Preguntas frecuentes
¿El 3,04% TAE de Trade Republic tiene fecha de vencimiento?
No es una promoción temporal con fecha de fin publicada. Trade Republic vincula su tipo de interés a las decisiones del BCE: cuando el BCE sube tipos, Trade Republic suele subirlos; cuando el BCE baja tipos, Trade Republic los baja. El 3,04% TAE es el tipo vigente desde mayo de 2026 para nuevos clientes, sin fecha de vencimiento, pero puede cambiar si el BCE modifica su política monetaria.
¿Necesito ser inversor para abrir cuenta en Trade Republic?
No. Puedes abrir cuenta en Trade Republic y usarla exclusivamente como cuenta remunerada, sin invertir en ninguna acción ni ETF. La plataforma de inversión está disponible pero no es obligatoria. Muchos usuarios usan Trade Republic solo por la rentabilidad del efectivo.
¿Qué IBAN tendré si abro cuenta ahora?
Si abres cuenta a partir de septiembre de 2026, Trade Republic te asignará un IBAN español (ES). Esto significa que tendrás retención automática del 19% sobre los intereses, exactamente igual que con un banco español, y no tendrás obligación de Modelo 720 por esta cuenta.
¿Puedo domiciliar mi nómina en Trade Republic?
Sí. Trade Republic admite domiciliación de nómina e ingresos de autónomo. Algunos usuarios la usan como cuenta principal, aunque la mayoría la utilizan como cuenta de ahorro complementaria a su banco habitual.
¿La tarjeta de Trade Republic tiene cashback real?
Trade Republic ofrece un 1% de cashback en pagos con tarjeta, abonado en forma de fracción de acción gratuita (no en efectivo). Por ejemplo, si gastas 100 € con la tarjeta, recibes 1 € en forma de fracción de una acción de tu elección. Para quien no quiere invertir, este cashback es de valor relativo; para quien sí invierte, es un incentivo adicional.
¿Qué pasa si Trade Republic quiebra?
El dinero en efectivo está cubierto por el FGD alemán hasta 100.000 € por titular. En caso de quiebra, el proceso de reclamación se haría ante el EdB alemán. Los plazos de devolución establecidos por la directiva europea son de 7 días hábiles, igual que en España. Los activos de inversión (acciones, ETFs) están segregados del balance de Trade Republic y no forman parte de la masa concursal.
Conclusión: el líder del mercado en rentabilidad sin condiciones
Trade Republic es, a 18 de septiembre de 2026, la opción más rentable del mercado para nuevos ahorradores que quieran aparcar hasta 50.000 € sin condiciones, sin plazos fijos y sin fecha de vencimiento: 3,04% TAE permanente, vinculado al BCE.
Para los clientes anteriores a mayo de 2026, la subida al 2,53% TAE desde el 16 de septiembre es una buena noticia, aunque ya no lidera el mercado en rentabilidad para ese segmento.
La única pregunta real que debes hacerte es si el FGD alemán te genera alguna incomodidad frente al FGD español, y si la gestión del IRPF sin retención automática (para cuentas con IBAN alemán) supone un problema para ti. Si la respuesta a ambas preguntas es no, Trade Republic es difícilmente superable en su categoría en septiembre de 2026.
Si tienes ya cuenta de Trade Republic con IBAN español (desde junio 2025), tienes lo mejor de los dos mundos: el tipo más alto del mercado con retención automática española.
¿Te ha resultado útil este artículo? También puede interesarte:
- [Mejores cuentas remuneradas en España — Ranking actualizado septiembre 2026]
- [¿Es seguro guardar dinero en Trade Republic? FGD alemán explicado]
- [Cómo tributan las cuentas remuneradas en el IRPF — Guía completa]
- [Modelo 720: cuándo tienes que declarar tu cuenta en el extranjero]
Última actualización: 18 de septiembre de 2026 · Fuentes: Rankia · Finect · HelpMyCash · Finantresnoticias · traderepublic.com · Revisado mensualmente · Información con fines educativos, no constituye asesoramiento financiero.